海外FXの入出金は、取引を始める前よりも、資金を戻す段階で重要性を実感しやすい部分です。入金方法の多さだけでなく、出金手数料、処理時間、名義条件まで見ておくと判断しやすくなります。
この記事では、同じ基準で比較する考え方を整理します。スプレッドやボーナスのような目立つ数字だけでなく、口座タイプ、総コスト、入出金、サポート、契約条件まで分けて見ていきましょう。
口座やサービスの条件は変わるため、利用前には公式サイトと口座画面で照合してください。ここでは、初心者でも整理しやすい順番で確認ポイントをまとめます。
① 入出金比較の基本
② 反映時間
③ 本人名義条件
なお、ここでいう「比較」とは、特定の会社が常に優れていると決めつけることではありません。自分が使う条件に当てはめたときに、どの候補が合いやすいかを見る作業だと考えると整理しやすくなります。
比較サイトや口コミで見かける評価は参考になりますが、そのまま鵜呑みにせず、口座タイプ、数量、取引回数、保有期間、入出金方法などをそろえたうえで読み替えることが大切です。
まずは比較の前提をそろえる

似ているように見える条件でも、何を比べているのかが曖昧だと結論がぶれます。まずは商品・数量・使う時間をそろえましょう。
入出金比較の基本
入出金を比較するときは、方法の多さだけでなく、実際に自分が使う方法でスムーズに動かせるかを見る必要があります。 たとえば、口座を作る前に資金移動の流れを確認する場面を想像します。
入金しやすさだけでは十分ではありません。 入金と出金をセットで見ます。
入金方法
銀行振込、カード、オンラインウォレットなど、方法によって便利さは変わります。 普段使う方法に合わせて選びたい場面を考えます。
選択肢が多いことと、自分にとって使いやすいことは同じではありません。 使う方法の条件を確認します。
最低入金額
入金方法ごとに最低額が違うことがあるため、資金計画に関わります。 たとえば、少ない金額だけ入れたい場面を想像します。
口座全体の最低額と方法別最低額を混同しない方がよいです。 方法別の最低額を見ます。
銀行送金の比較では、入金と出金を別の表にする
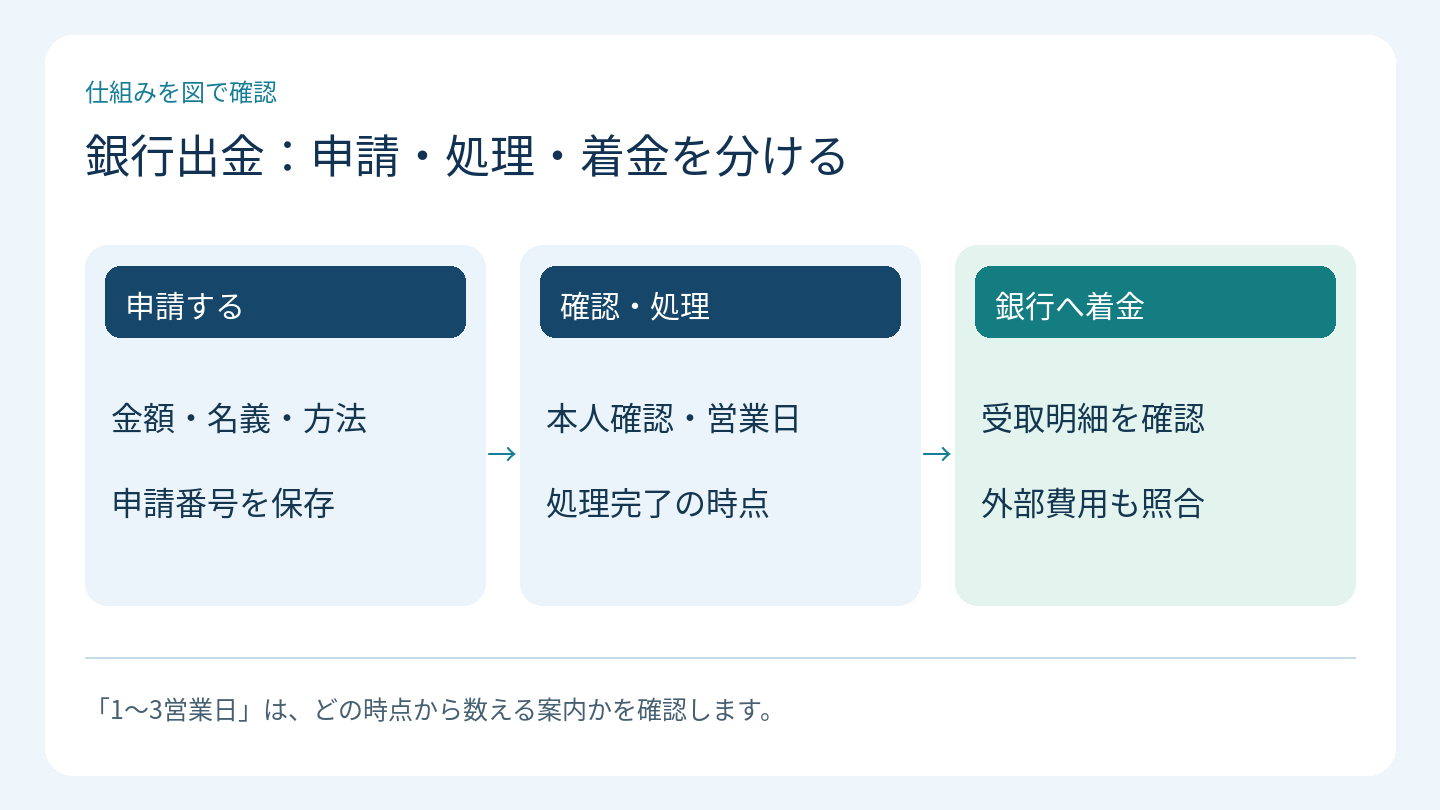
同じ銀行送金という名称でも、国内振込か国際送金か、どの通貨で受け取るかによって条件が変わります。入金が簡単だったという経験だけでは、残高を戻すときの費用や日数までは分かりません。取引を始める前に、入口と出口の両方を調べましょう。
AXIORYとThreeTraderの国内銀行出金を読む例
AXIORYの入出金案内では、国内銀行出金の自社手数料は2万円以上無料、2万円未満1,000円です。ThreeTraderの出金案内では、国内銀行出金の最低額が1万円または100米ドル、取引手数料0と掲載されています。どちらも外部銀行の費用や個別条件は別に確認します。
| 国内銀行出金の確認例 | AXIORY | ThreeTrader |
|---|---|---|
| 自社手数料の案内 | 2万円以上無料、未満1,000円 | 0 |
| 少額出金で見る点 | 手数料が申請額に占める割合 | 最低出金額を満たすか |
| 日数を読むとき | 処理と銀行着金を区別 | 確認作業と営業日の起点を区別 |
ここで1万円という同じ金額を置くと、手数料と最低額という異なる制約が見えてきます。ただし、この表だけで総合的に使いやすい会社を決めるわけではありません。利用資格、本人確認、元の入金方法、口座通貨など、自分に適用される条件がそろっている必要があります。
同じ「1〜3営業日」でも、どこから数えるかを確かめる
ThreeTraderの公式FAQには、出金確認作業完了の翌営業日を1日目とする案内があります。出金ページの簡潔な日数表だけでなく、詳細説明の起点も読むことが大切です。申請した時刻から暦日で3日以内と断定しないようにします。
仮に金曜日の確認完了後、土日が営業日に含まれず祝日もないなら、翌営業日は月曜日です。月曜日を1日目として水曜日が3日目になります。これは数え方を示す例で、その日に必ず着金すると約束するものではありません。送金方法や銀行の確認によって変わることがあります。
入金時の識別情報は、毎回新しい案内と照合する
振込人名だけでなく、口座番号や識別コードを求める方法があります。以前使った振込先を銀行の登録先から選ぶ前に、今回も同じ指示かを確認してください。業者や決済会社の口座が変わる場合、古い情報で送金すると照合に時間がかかる可能性があります。
入金が反映されないときは、追加で同じ金額を送る前に、銀行側の送金完了、振込先、金額、名義、指定コードを点検します。送金した控えと会員画面の申請番号をそろえて問い合わせると、どの段階まで進んでいるかを整理できます。
手数料無料でも、受取額が同じとは限らない
自社手数料が無料でも、振込元銀行や中継銀行、受取銀行、通貨換算で費用が発生する場合があります。口座へ入った金額と銀行から出た金額の差を、すべて業者手数料と決めつけないようにしましょう。明細を分けて確認します。
円を米ドルへ換えて入金し、後日円へ戻す場合は、相場が動くと受取額も変わります。取引していないのに円換算額が減った場合でも、為替変動や換算手数料が関係する可能性があります。入出金の利便性を比べるときは、使う口座通貨と送受金通貨をそろえることも重要です。
出金前に、残しているポジションを確認する
出金で現金が減れば、有効証拠金や余剰証拠金にも影響します。クレジットが同時に減る特典では、その減少も加わる場合があります。残高だけを見て出金できると思わず、含み損、必要証拠金、出金後の状態を確認してください。
出金できる上限と、自分が無理なく保有を続けられる金額は同じではありません。急な資金需要がある場合、保有取引と資金移動を別々に考えると、あとで維持率が下がることを見落とします。最初から戻す時期を決めた資金を、すぐに引き出せる前提だけで預けないようにしましょう。
公式の口座条件を比較へ当てはめる
以下は各社の仕様を読むための具体例です。会社名だけで順位を付けず、対象となる口座と商品を確認してください。
XMTradingの処理時間と着金時間を分ける
XMTradingの入出金案内は、業者側の処理と銀行・カード側の反映にかかる時間を区別しています。銀行やカードでは2〜5営業日の案内がありますが、これをすべての方法で保証された所要時間と読まないようにします。休日や金融機関の確認で変わる可能性があります。
AXIORYも、銀行出金の処理後に着金までの日数がかかります。二社を比べるときは、「申請してから承認される時間」と「承認後に受取口座へ入る時間」を同じ欄に混ぜないことが大切です。急ぎで使う予定のお金を、申請したらすぐ戻る前提で預けるのは避けたいところです。
AXIORYの少額出金では、2万円の境目に注意
AXIORYの入出金案内は、国内銀行送金について2万円以上を無料、2万円未満を1,000円と案内しています。これはサービス側の条件で、外部金融機関の費用は別途あり得ます。最低額も記載されているため、出金したい金額が手数料や下限にどう関わるかを先に読みます。
たとえば国内銀行へ1万円を出金する前提なら、1,000円は申請額に対して10%に相当します。取引手数料の数円差だけを見ていると、この資金移動の費用を見落としやすいですよね。だからといって無料条件のために入金を増やす必要はありません。自分が資金を戻す頻度と金額で、実際に負担する費用を計算してください。
ボーナスは、出金後の残りまで計算する
BigBossの特典は、公式FAQや適用規約で出金・資金移動時のクレジット控除を確認します。現金だけが減ると思って申請すると、クレジットの減少も重なり、想定以上に有効証拠金が減ることがあります。FXGTも特典ごとの規約で対象口座や消滅条件を読みます。
説明用に、現金10万円、クレジット2万円の口座で、現金を半分出すとクレジットも半分減る規約を仮定します。5万円を出金したあとは現金5万円、クレジット1万円です。手数料や含み損を除いた例ですが、合計が7万円ではなく6万円になる点が大切です。これは両社共通のルールではなく、適用される控除率を当てはめるための例として見てください。
BigBossは、申込み対象の確認を先にする
BigBossは日本語サイトと英語版のデモ案内で、日本居住者に関する説明の表現が異なります。英語版には日本居住者の申込みを原則受け付けない旨の記載があるため、日本語ページが表示できることだけで申込み可能とは判断しないでください。
現時点で自分の居住地からどの法人へ申し込めるのかを、公式窓口に確認する必要があります。この記事は利用資格を保証するものではありません。FXGTも同様に居住地域と契約先を確認します。キャンペーン比較に進む前に、そもそも自分に適用されるサービスかを確かめるのが順番です。
条件とコストの違いを具体的に見る
次は、実際の条件やコストに関わる部分を見ていきます。数字をそのまま見るのではなく、自分の使い方に置き換えることが大切です。
反映時間
入金の反映がどのくらいかかるかは、使い勝手に直結します。 今すぐ取引したいときにどの方法が早いか考える場面があります。
ただし、いつでも同じ速度とは限りません。 営業日や時間帯を確認します。
出金方法
出金では、どの方法で資金を戻せるかと、その順番や優先ルールも気になります。 たとえば、利益が出た後に資金を戻す場面を想像します。
入金時と同じ感覚で考えすぎない方がよいです。 出金ルールを確認します。
出金手数料
出金手数料の有無や外部手数料は、口座選びの印象を変えることがあります。 頻繁に出金したい人と、たまにまとめて出金する人を比べる場面があります。
手数料ゼロと見えても外部費用がかかることがあります。 固定費と外部費用を確認します。
資金移動や使いやすさを確認する
使いやすさは、取引条件だけでは決まりません。資金を入れる・戻す、困ったときに調べる、といった実際の流れも大切です。
着金日数
出金申請から着金までの日数感覚も比較したい項目です。 たとえば、急いで資金が必要になる場面を考えます。
申請完了と着金完了を混同しないことが大切です。 営業日ベースで確認します。
本人名義条件
入出金では、本人名義であることが重要な条件になることがあります。 家族名義口座を使いたくなる場面を想像します。
ただし、名義不一致はトラブルの原因になりやすいです。 名義条件を確認します。
通貨換算
口座通貨と送金通貨が違うと換算が入ることがあります。 たとえば、円で送ってドル建て口座へ入れる場面を考えます。
送金額と受取額が一致しないことがあります。 口座通貨と送金通貨を確認します。
海外FXでは預けた資金を失う可能性があり、急変時に想定した価格で決済できない場合もあります。契約法人、居住地域の利用条件、日本での登録状況を確認し、費用や特典だけで判断しないようにしましょう。
契約先の確認には、公式規約と金融庁の無登録業者に関する案内も利用します。海外での登録と日本での登録は別で、同じ資金保護や紛争解決が受けられるとは限りません。
自分に合うかを最終判断する
最後は、どれが一番人気かではなく、自分に合うかを判断する段階です。重視する条件を基準に整理していきましょう。
入出金とボーナス
入金ボーナスがある口座では、出金時の扱いが気になることがあります。 ボーナスを使いながら取引した後に資金を戻したい場面を考えます。
ボーナス条件を見落とすと誤解しやすいです。 出金時のボーナス条件を確認します。
記録の残し方
資金移動では、申請番号や送金控えを残しておくと安心です。 たとえば、反映遅れや問い合わせが必要な場面を想像します。
記録がないと確認に時間がかかることがあります。 控えやメールを保存します。
最終判断
入出金の比較では、普段使う方法での手数料、日数、条件を基準に見ると選びやすくなります。 候補を二つほどに絞る場面があります。
ただし、宣伝の印象だけで決めない方がよいです。 自分の使い方で最終比較します。
自分の利用場面に当てはめて考える
入出金比較では、方法の多さに目が向きやすいですが、自分が使う一つか二つの方法を深く見る方が役立ちます。
特に銀行送金を使うなら、最低額や着金日数、外部手数料の見方を確認したいところです。
また、入金できても出金条件が細かい場合があるため、資金を戻すまでをセットで考えることが大切です。
送金控えや申請番号を残す習慣も、いざというときに役立ちます。
口座を選ぶ前に、自分が実際に使う入出金方法を決めておくと判断しやすくなります。
比較表の前提と計算を最後に照合する
比較表に出てくる数字だけで結論を出すのは早すぎます。まずは、自分が何を取引するのか、何回取引するのか、どのくらい保有するのか、どうやって入出金するのかを決めることが先です。
たとえば、ドル円を1,000通貨だけ買って150.000円から149.500円へ下がった場合、約定した買値と決済売値で計算した価格差損失は500円です。別建て手数料や保有費用は別に集計します。約定価格に含まれるスプレッドをもう一度引くと二重計上になるため注意してください。レバレッジやボーナスの数字だけでは、この損益は決まりません。
| 確認する項目 | 先に決める条件 | 見落としやすいところ |
|---|---|---|
| 比較する口座 | どの口座タイプ同士を比べるか | 性格の違う口座を混ぜてしまう |
| 総コスト | スプレッド・手数料・保有費用 | 片道と往復、数量単位の違い |
| 資金移動 | 入金方法・出金方法・通貨 | 入金のしやすさと出金のしやすさを混同する |
| 使いやすさ | サポート・ツール・案内 | 宣伝文句だけで判断する |
この表は、現在の実勢スプレッドや将来の条件を断定するものではありません。比較の前提をそろえるためのメモとして使い、自分が触る商品や数量に合わせて埋め直してください。
比較メモを更新するときの確認
比較記事は便利ですが、読む前に「どの商品を触るのか」「どれくらいの数量で始めるのか」「日をまたぐのか」「どの入出金方法を使うのか」を決めておくと、必要な情報だけを拾いやすくなります。
逆に、この前提が曖昧なまま比較すると、魅力的に見える項目が毎回変わってしまい、結論がぶれやすくなります。条件が変わったときは、以前の比較表をそのまま使わず、変更した項目から更新しましょう。
振込から着金までの記録を、四つに分けて残す
銀行送金のトラブルを整理するには、会員画面での申請、銀行の送金、業者側の反映、受取先での着金を分けると分かりやすくなります。入金と出金では順番が異なりますが、一つの「完了」という言葉でまとめないことが大切です。
控える情報は、申請番号、日時、金額、通貨、名義、利用方法、処理状態です。銀行の取引明細にある日時と業者側の処理日時が違っても、直ちに異常とは限りません。どの機関がどの段階を終えたかという違いだからです。問い合わせ時は両方の記録をそろえて、現在確認できる事実を伝えます。
費用を比較するときは、送金一回と月合計を分ける
仮に一回の固定費用が500円なら、月一回で500円、月四回なら2,000円です。同じ合計金額を戻すとしても、回数によって費用が変わります。一方、比例手数料や金額による無料条件があれば、単純な回数だけの比較では足りません。
だからといって費用を減らすために、必要な資金を無理に預け続ける必要はありません。自分が戻したい頻度を先に決め、その使い方で負担する費用を比較します。預ける期間や取引リスクと、送金費用の節約を別々に考えてください。
名義の表記が違うときは、送金前に確認する
登録名がローマ字、銀行口座がカタカナの場合など、表記方法の違いが起こり得ます。家族名義でも使えると自己判断せず、本人名義の条件と必要な表記を確認します。氏名変更があった場合は、本人確認情報を更新してから資金移動の手続きを進める必要があるかを確かめます。
入金できたという事実だけで、同じ名義や方法で出金も通ると判断しないようにします。出金時に追加資料が必要になる場合もあるため、本人確認、登録情報、銀行情報の整合を先に取っておくことが重要です。書類の提出先は公式会員画面などの正規経路を使います。
キャンセルして再申請する前に、現在の状態を確認する
遅れているからと申請を繰り返すと、どの依頼が有効なのか分からなくなる場合があります。取消しが可能か、すでに送金処理へ進んでいるかを先に確認してください。申請番号が複数あるときは、それぞれの状態を整理して窓口へ伝えます。
費用を比較する段階でも、通常の手数料だけでなく、誤送金や組戻し、取消し時の扱いを調べておくと役立ちます。実際に起きていない問題を想定して不安を増やすためではなく、送金前の確認項目を明確にするためです。振込先、金額、名義を一度止まって見直す作業が、結果的に余計な手続きを減らします。
比較で失敗しにくくする五つの手順
コスト、少額の始めやすさ、サポートなど、特に大切な条件を三つまでに絞ります。
同じ口座タイプ、同じ商品、同じ数量で見るようにして、違う条件を混ぜないようにします。
スプレッドだけでなく、売買手数料や保有費用を同じ単位に直して考えます。
入出金方法、出金手数料、本人確認、契約条件を確認します。
少額で始めるのか、頻繁に売買するのか、長めに持つのかを前提にして最終判断します。
手順を一度に完璧にこなす必要はありません。まずは候補を二つか三つに絞り、同じフォーマットでメモしながら比べるだけでも、広告の印象に流されにくくなります。比較の順番を固定することが、判断の安定につながります。
よくある質問
- 国内銀行出金は、手数料無料なら少額でも使えますか?
-
最低出金額や方法別条件もあります。無料という料金だけを見ず、自分の予定額が下限を満たすか、外部銀行の費用がないかも確認してください。
- 1〜3営業日は申請時刻から数えますか?
-
会社や方法の説明によります。確認作業完了の翌営業日を起点とする場合などがあり、暦日と営業日、申請・処理・着金を区別して読みます。
- 以前の振込先を使って入金してもよいですか?
-
今回の会員画面の案内を先に確認してください。振込先や識別コードが変わる可能性があるため、銀行に保存した過去の登録先だけを頼りに送金しないようにします。
- 入金が反映されないので、もう一度送ってよいですか?
-
まず銀行の送金完了、振込先、金額、名義、識別情報、会員画面の申請を確認します。追加送金で解決するとは限らず、控えをそろえて正規窓口へ問い合わせてください。
- 円口座でも入出金時に換算されますか?
-
送金方法と送受金通貨によります。口座通貨だけでは判断せず、銀行明細と業者側の明細で、どの段階の換算や費用かを分けて確認します。
- ポジションがあっても残高をすべて出せますか?
-
必要証拠金や出金可能額の条件があり、クレジット減少も関係する場合があります。出金後の有効証拠金と維持率を確認し、残高だけで判断しないようにします。
まとめ|比較の軸をそろえてから選ぼう
入出金の比較では、便利そうに見える方法の多さより、実際に自分が使う方法でスムーズに資金を動かせるかが大切です。入金だけでなく、出金まで見て判断しましょう。
比較する条件は、自分の使い方に合わせて決めましょう。 目立つ数字だけで急いで選ばず、口座タイプ、コスト、入出金、使いやすさを自分の条件で確認してから判断しましょう。
最後にもう一度確認したいのは、どの比較軸も単独では答えにならないということです。複数の条件を同じ順番で見直し、自分の前提に合っているかを確かめることで、納得しやすい口座選びにつながります。