「いくら入金すれば海外FXを始められますか?」という質問には、一つの金額だけでは答えにくい理由があります。最低入金額、必要証拠金、実際の損失に備える資金はそれぞれ役割が異なるからです。まずは数字の違いを理解してから、予算を考えていきましょう。 例に使うレートは計算のための仮定で、現在の為替価格や特定業者の取引条件を表したものではありません。
① 最低入金額の意味
② 値幅損失を先に決める
③ ボーナスと現金
最低入金額と、必要な取引資金は別
「始められる金額」と「続けられる金額」の違いを先に押さえます。
最低入金額の意味
最低入金額は入金画面で必要になる最低金額であって、取引で損失が出ても耐えられる額を示すものではありません。 最低入金額が5,000円でも、保有数量次第で数分の値動きにより数千円の損失が出ることがあります。 最低額と推奨される余裕資金を混同しないようにします。 口座条件と予算を別々に整理します。
最小数量から考える
始めるのにいくら必要かを考える順番は、入金額の前に何通貨を取引するかを決めることです。 1,000通貨のドル円なら1円逆行で1,000円、100通貨なら100円の価格差損失となります。 0.01ロットがどの通貨数になるかは商品仕様によります。 最小ロットと契約サイズを確認します。
証拠金と取引金額
取引金額は為替価格×通貨数量で求まり、必要証拠金はその取引金額とレバレッジ条件から見積もります。 1ドル150円で1,000ドルは15万円。25倍なら必要証拠金は6,000円、500倍なら300円です。 300円だけで損失が止まる意味ではありません。 必要証拠金と想定損失を別に計算します。
数量と値幅から予算を計算する
次に、ロットや必要証拠金を簡単な数字で確認します。
値幅損失を先に決める
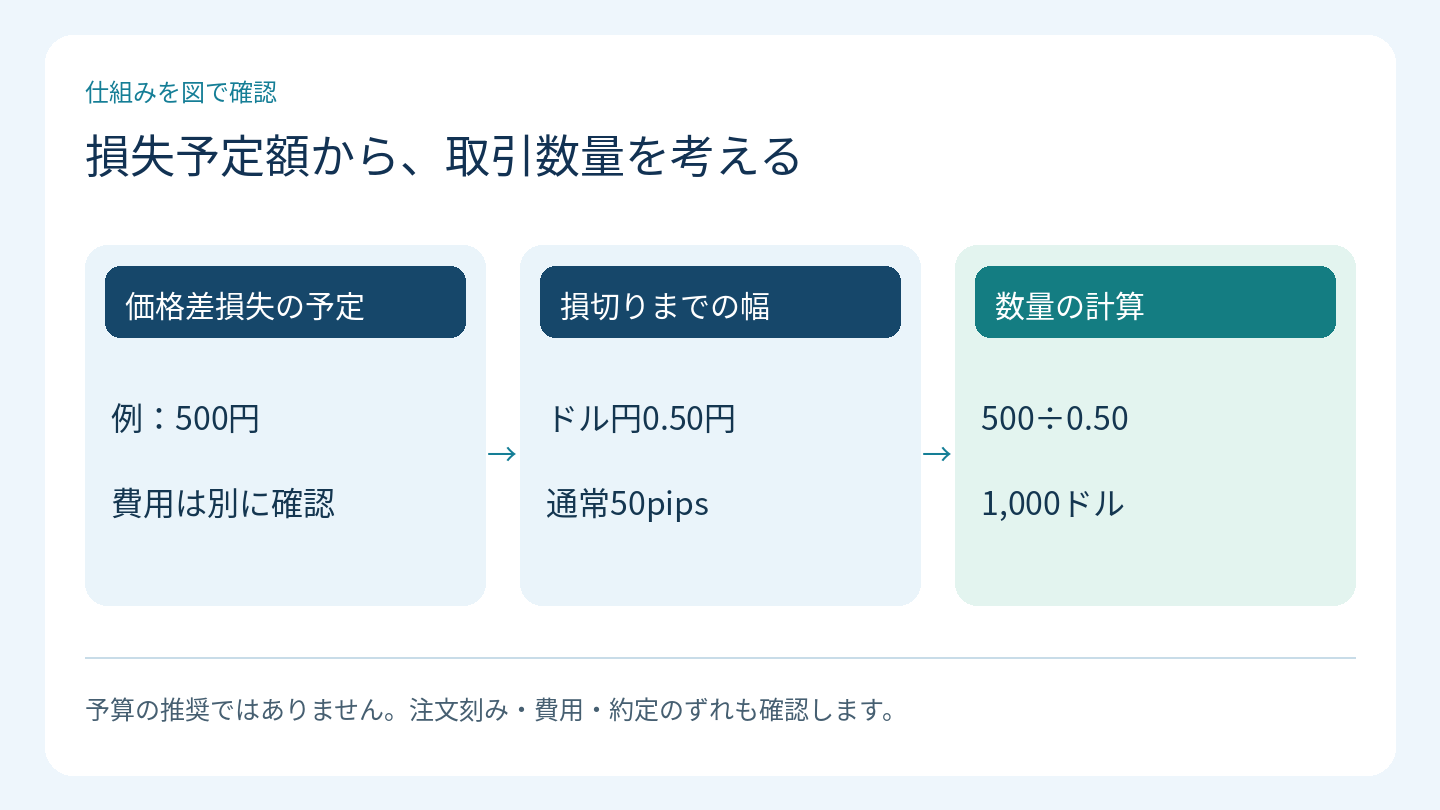
まず受け入れられる損失額を決め、その金額から取引数量を逆算する方が資金管理を理解しやすくなります。 ドル円で損切り幅を0.50円、許容損失を500円とするなら、価格差だけなら1,000通貨が目安です。 実際にはスプレッドや滑りで結果が変わる場合があります。 費用を含めて余裕をもたせます。
入金額の余裕
必要証拠金ぎりぎりで始めると、少しの逆行やスプレッドで維持率が大きく変わります。 1,000通貨の必要証拠金が300円でも、残高300円だけなら余裕はほぼありません。 レバレッジが高いと安心できるわけではありません。 自分で決めた余裕資金と損失上限を比べます。
スプレッドと注文コスト
入金額の考え方には、最初の注文にかかるスプレッドや手数料も関わります。 1,000通貨のドル円で2pipsのスプレッドは20円に相当します。 見た目の残高だけで使える金額を見積もらないようにします。 一往復の総コストを把握します。
銘柄・損失の累積・資金の種類を確認
値動き損失やコスト、出金時の制約まで計画に含めます。
銘柄による必要額の差
ゴールドや株価指数CFDは、通貨ペアと契約単位や値幅損益の計算が違います。 ドル円0.01ロットを理解した後、同じ0.01という表示で金を扱うと、想定外の金額になる場合があります。 すべての銘柄で最小ロットの価値が同じではありません。 銘柄仕様を先に読みます。
損失が出た後の資金
何回か負けることを想定し、その後も無理に数量を増やさずに済む予算かを考えます。 1回500円の損失が許容できても、5回続けて2,500円減ったときにどう感じるかは別の問題です。 勝つまで入金し続ける計画は立てない方がよいです。 連敗時の上限も設けます。
出金の最低額
少額取引では、入金に加えて出金の最低額や固定費が重くなる場合があります。 5,000円の残高に2,000円の固定出金手数料がかかるなら、手数料の割合は大きくなります。 入金前に出金条件を調べる価値があります。 出金手数料と最小出金額を確認します。
取引できることと、安心して続けられることは別です。 費用や証拠金だけでなく、日本の登録状況、資金の出し入れ、強制決済時のリスクも、各社の規約と公的情報で確認してください。
入金前に出金条件も見ておこう
最後に予算の決め方を整理します。
ボーナスと現金
ボーナスクレジットが付く場合でも、利用可能な取引用余力と自由に出金できる現金は一致しないことがあります。 現金10,000円にボーナス5,000円が付いても、自由に引き出せる残高が15,000円とは限りません。 ボーナスを自分の現金として計上しないようにします。 失効や出金条件を確認します。
予算を決める順番
数量、値幅損失、費用、必要証拠金、余裕資金、出金条件の順に考えると、入金額だけを先に決めるより計画的です。 1回の許容損失を決めてから、仮のロット数で計算し、余裕が足りないなら数量を下げます。 高倍率で不足を埋める発想は危険です。 損失許容額を守れる数量か検証します。
計算例を表で確認しよう
| 条件 | 仮の設定 | 見たいこと |
|---|---|---|
| レート | 1ドル150円 | 円換算 |
| 数量 | 1,000ドル | 注文サイズ |
| 損切り幅 | 0.50円 | 損失の想定 |
| 価格差損失 | 500円 | 費用は別 |
ここで使った数字はすべて仕組みを理解するための仮定です。実際の損益にはスプレッドや手数料、スワップ、価格変動、場合によっては換算や滑りが関係します。表の数字だけをそのまま注文画面へ入力しないでください。
よくある場面を、具体的な数字で確認
最低額と取引予算
最低入金額が5,000円だからといって、5,000円が自分に適切な取引予算とは限りません。生活費とは別に、損失を受け入れられる額を考える必要があります。 最小額だけを預けても必要証拠金ぎりぎりなら、想定外の動きに対応しにくくなります。
0.01ロットの通貨数
1ロットが10万通貨の標準的な口座なら0.01ロットは1,000通貨です。ドル円150円なら取引金額は15万円になります。 マイクロ口座や別の商品では1ロットの定義が違う場合があります。数量の基準を先に確認してください。
500円の損失上限
ドル円の損切り幅を0.50円に設定し、価格差損失を500円以内にしたいなら、500円÷0.50円=1,000ドルが計算上の目安です。 注文時のスプレッドや滑り、売買手数料は別途考慮する必要があります。
五連敗の予算を考える
一回500円の損失なら、五回連続で同じ損失が出ると2,500円です。この損失が生活に影響するなら、最初から数量を小さくする必要があります。 利益の期待額ではなく、連敗したときの金額を現実の予算と照らしてみましょう。
出金固定費の影響
仮に出金時に固定2,000円の外部手数料があるとすると、残高5,000円に対する割合は40%です。実際の方法ごとに条件は違います。 少額利用では取引以外の固定費が負担になりやすいので、入金前に出金最低額と手数料を確認してください。
高倍率で不足を補う?
必要証拠金が足りないからレバレッジを上げれば問題解決、という考え方は危険です。同じ数量の損益変動は変わらず、余裕のない状態で建玉を持つことになります。 先に損失上限とロットを見直し、無理に取引しない選択も残しておきましょう。
予算は「入れられる額」からではなく、生活費を除いて考える
口座の最低入金額が分かっても、それをそのまま自分の予算にする必要はありません。まず、家賃、食費、学費、返済など、用途が決まっているお金を除きます。今月使わなくても、来月支払う予定があるなら、自由に失ってよい資金とは違いますよね。
ここでいう余裕資金は「一時的に銀行口座に残っているお金」ではなく、減っても生活や予定を崩さない範囲です。具体的に何円ならよいかは収支や支出予定で変わるため、万人に共通する最低予算は出せません。借入れをすれば最低入金額に届く、という考え方は避けてください。
予算を決めるときは、今回入金する額と、追加で入れる上限を分けて書くと状況を把握しやすくなります。最初は5,000円でも、損失のたびに5,000円を足せば、実際に使ったお金は増え続けます。「少額で始めた」という最初の事実だけでは、現在のリスクは分かりません。
入金額と一回の損失予定額は別の欄に書く
仮に、生活費とは別に確保した資金が2万円あり、そのうち1万円を入金する例を考えます。この場合でも、一回の取引で1万円を失う予定にする必要はありません。「今回の入金は1万円」「一回の価格差損失は300円を想定」と、役割を分けて記録できます。
ただし、300円と書くだけでは損失は止まりません。注文数量と損切り価格を決め、その組み合わせで300円になるか計算する必要があります。急変や滑りで想定を超えることもあるため、予定額を保証額として扱わないことも大切です。
同じ予算でも、取引数量で余裕はこれだけ違う
ここでは残高10,000円の円建て口座で、ドル円を150円で買うと仮定します。証拠金計算は100倍、ボーナス・手数料・スワップを除外した説明用のモデルです。表の逆行後の評価額は、値幅損失だけを残高から引いています。
| 項目 | 1,000ドルを買う | 5,000ドルを買う |
|---|---|---|
| 円換算の取引金額 | 150,000円 | 750,000円 |
| 必要証拠金の単純計算 | 1,500円 | 7,500円 |
| 50銭逆行時の価格差損失 | 500円 | 2,500円 |
| 50銭逆行後の評価額 | 9,500円 | 7,500円 |
| 1円逆行時の価格差損失 | 1,000円 | 5,000円 |
入金額が同じでも、5,000ドルの例では値動き損失が五倍になります。しかも、最初から必要証拠金が多くなっています。「1万円あれば足りるか」という問いは、数量を決めなければ答えられないのですね。
なお、表は値幅損失の比較であり、どの価格まで実際に保有できるかを保証していません。口座のロスカット条件や必要証拠金の再計算によっては、表の途中で強制決済の対象になります。計算上の損益と、ポジションを維持できる条件を別々に確認しましょう。
注文できる最大数量を使わないと損、ではない
注文画面に大きな取引可能額が表示されると、使わない部分がもったいなく見えるかもしれません。しかし、使っていない余力に応じて利益が減る手数料を取られる、という意味ではありません。取引可能な上限と、自分が選ぶ数量は別です。
上の表なら、5,000ドルを持てるとしても、1,000ドルを選べば同じ50銭の値動きによる損益は小さくなります。取引の練習を目的にしている場合、数量を増やさないことにも意味があります。どのくらい儲けたいかだけでなく、計算違いや操作ミスが起きた場合にどのくらい動くかを考えましょう。
損失が続いたときの予算も、先に計算してみよう
1回500円の損失が五回続けば、価格差損失の合計は2,500円です。入金額が1万円なら25%に相当します。毎回の損失が小さく見えても、繰り返すと口座全体では無視できない割合になることがあります。
ここで「次の一回で取り返したい」と数量を倍にすると、損失の見積もりも変わります。これまで1,000通貨で50銭の幅を使っていたものを2,000通貨にすれば、価格差損失の予定は1,000円になります。元の予算表は、数量を増やした取引には当てはまりません。
また、残高が1万円から7,500円へ減ったあとも一回500円を想定するなら、残高に対する割合は5%から約6.7%へ上がります。同じ500円だから負担も同じとは限らないのです。残高が変わったら、金額と割合の両方を見直してください。
一日でやめる条件を、取引前に文章にする
「今日は最大いくらまで」「何回続けて判断を誤ったら止めるか」など、取引を休む条件を先に決めておくと、入金を繰り返して続ける行動を抑えやすくなります。これは損失を確実に限定する仕組みではなく、自分の行動を見直すためのルールです。
たとえば「二回続けて数量の入力を間違えたら、その日は実取引をやめて操作を確認する」という条件なら、損益がたまたまプラスでも停止できます。利益が出たかどうかだけで、操作ミスを見逃さないためです。自分が守れたかを記録できる文章にするのがポイントです。
最小数量でも予算に合わないときはどうする?
許容できる価格差損失を200円、損切りまでの幅を50銭と仮定すると、計算上の数量は400通貨です。しかし、口座の最小数量が1,000通貨なら、その取引計画はそのまま実行できません。1,000通貨へ切り上げると、損失の試算は500円になります。
このとき、予算を守るために損切り幅だけ20銭へ狭めると、別の計画になります。数量の都合で決済条件を変える前に、そもそもその幅で取引する理由があるかを考える必要があります。何でも数式に合わせて変更すればよいわけではありません。
選択肢は、より小さな通貨数を扱える仕様を調べる、仮想の計算やデモで学ぶ、今回の注文を見送る、などです。注文できる最小ロットに、自分の損失予算を無理に合わせないようにしましょう。別の口座を探す場合も、数量だけでなく日本での登録や契約条件を確認します。
少額ほど、資金移動の条件も確認しよう
最低入金額には、口座と入金方法の条件がある
会社の案内に「少額から」と書かれていても、すべての入金方法で同じ最低額とは限りません。口座タイプに条件がある場合と、銀行送金などの決済手段に下限がある場合を分けて確認します。
少額を送る前に、振込手数料や換算費用も含めて、取引口座にいくら反映されるかを確認しましょう。自分が銀行から出した額と、取引口座に入った額が違う場合、その差を売買で失ったお金と混同しないように記録します。
ボーナスを生活費のように数えない
口座にクレジットが表示されても、自由に引き出せる現金とは限りません。対象口座、証拠金への算入、出金時の減額や消滅といった条件で使い方が変わります。資金計画では、自己資金と条件付きのクレジットを別の行に書きましょう。
たとえば自己資金5,000円とクレジット5,000円が表示されていても、1万円を銀行に戻せるという意味とは限りません。「画面の合計額」と「出金可能な自己資金」は違うことがあります。条件が確認できない部分は、使えるお金として予算に組み込まない方が混乱を避けられます。
少額であることは、契約先を調べなくてもよい理由にはなりません。資金を入れる前に金融庁の無登録業者への注意喚起と、契約法人の情報を照合してください。取引の予算計算と、資金を預ける相手の確認は両方必要です。
予算メモを作るなら、この四つの金額を分けよう
一つ目は、生活費などを除いた資金全体です。二つ目は、その中から今回口座へ入れる金額。三つ目は、一回の取引で予定する損失額。四つ目は、取引を休止して見直す累計損失額です。同じ「予算」でも、対象期間と役割が違います。
例として、自由に使える学習用資金2万円のうち、今回の入金を5,000円、一回の価格差損失の予定を200円、見直しの区切りを累計1,000円と書いたとします。これは金額の推奨ではなく、四つの欄の違いを示す例です。口座条件や費用によっては、この予算で予定した取引ができないこともあります。
この場合、5,000円を全部失うまで続けるという計画にはなっていません。区切りの1,000円へ達したら、残高が残っていても取引を止めて記録を見直す設計です。また、手元に残した1万5,000円を、損失が出るたび自動的に補充する予定でもありません。追加を認める条件は別に考えます。
想定損失と実際の損失が違ったら
200円の予定が260円で終わった場合、その60円を「たまたま」で片付けず、取引履歴を見ます。入力数量が違ったのか、損切りの約定価格がずれたのか、別建て費用を含めていなかったのかで、次に見直す場所が違います。
反対に予定より小さい損失で終わっても、計算が合っていたとは限りません。間違えて半分の数量を注文していた可能性もあります。結果が良かったか悪かったかと、予定どおりの操作だったかを分けて記録しましょう。
予算メモに残す値は、「予定200円」「実績260円」「差60円」「理由」の四つで十分です。これなら、何が原因で予算から外れたかを後から確認できます。原因が分からないまま数量を上げるより、先に一回の取引を説明できる状態にします。
利益が出ても、生活費の前提にしない
最初の数回で利益が出たとしても、今後も同じペースで続くとは限りません。翌月の家賃をその利益で払う予定にすると、取引を休む必要がある場面でも続けたくなる可能性があります。学習や取引に使う資金と、期限が決まった支払いのお金を分けておきましょう。
必要な予算を考える目的は、入金額をできるだけ大きくすることではありません。使うお金の上限と、実行しない条件を先に決めることです。資金の区切りが守れないと感じたら、実取引を止めて記録やデモで確認する方法に戻れます。
注文前に確認する五つの手順
通貨ペアや銘柄を決め、価格の単位と契約サイズを確認します。
ロット表示から実際の数量へ直し、円換算の取引金額を把握します。
どこで損切りするか決め、数量と値幅から価格差損失を計算します。
スプレッド・手数料、必要証拠金、維持率を確認します。
日本での登録、契約法人、入出金方法、問い合わせ先を確認します。
ここまでの流れを一度紙で再現できれば、知らない用語が出てきても、その用語がどの数字や操作に関係するかを考えやすくなります。最初から実際の資金を投入する必要はありません。
よくある質問
- 1,000円あれば始められますか?
-
最低入金額と最小取引数量、必要証拠金によって、入金や注文が可能かは変わります。それとは別に、値動きによる損失にどれだけ備えられるかを考える必要があります。1,000円という数字だけでは、その取引を維持できるかや予算に合うかは判断できません。
- 必要証拠金だけ入金すれば十分ですか?
-
必要証拠金は担保として必要な額で、損失や費用のための余裕を含む推奨入金額ではありません。注文直後のスプレッドや逆行で評価額が変わる場合があります。最初に想定する数量と不利な値幅を決め、その金額を負担できるかも別に確認してください。
- 損失の予定額からロットを決めるには?
-
ドル円なら、価格差損失の予定額を損切りまでの円の値幅で割ると、数量の目安が出ます。300円÷0.30円なら1,000通貨です。これを契約サイズでロットに直し、注文刻みに合わせて再計算します。別建て費用や価格のずれは別に考えます。
- ボーナスを入金額に足して予算を決めてよいですか?
-
現金と条件付きのクレジットは分けてください。証拠金に使えても自由に出金できるとは限らず、出金や資金移動で減る場合もあります。自分が失ってよい資金の上限は自己資金から考え、制度の条件が確認できない部分を自由なお金として数えないようにします。
- 負けたら少しずつ追加入金すればよいですか?
-
追加入金は投入する自己資金の総額を増やします。少額を繰り返しても累計は大きくなるため、最初の入金だけを予算として扱わないでください。数量が同じなら今後の値幅損失も同じです。追加する前に、総額の上限と取引を続ける理由を見直しましょう。
- 計算した数量が最小ロットより小さい場合は?
-
切り上げると元の損失予定額を超える場合があります。小さい数量を扱える仕様を調べる、デモや紙の計算で練習する、注文を見送るなどを考えます。最小ロットに合わせるためだけに損失予算を増やしたり、理由なく損切り幅を変えたりしないようにしましょう。
まとめ|入金額より先に、負担する損失を考えよう
最低入金額はサービスの利用条件で、自分に合う予算を示す数字ではありません。生活に必要なお金を除き、数量と不利な値幅から損失を試算しましょう。追加で入れる資金まで含めた総額を決めると、少額の入金を繰り返して予算が膨らむことを把握しやすくなります。
最初からすべてを暗記する必要はありません。記事の例から一つを選び、数量や価格を変えて自分で計算してみましょう。結果が違ったときは、単位と条件を一つずつ照合すると、どこで読み違えたかを見つけやすくなります。