海外FXと国内FXを比べるとき、レバレッジの数字だけを見ると大きな差に見えます。しかし、本当に比べるべきなのは必要証拠金だけでなく、契約法人、日本での登録、利用者保護、出金条件です。どちらが自分に向いているか考える前に、比較の前提を整えましょう。 例に使うレートは計算のための仮定で、現在の為替価格や特定業者の取引条件を表したものではありません。
① 国内と海外の区別は何で決まる?
② 投資者保護の仕組み
③ 無登録業者への注意
まず契約法人と日本の登録状況を確かめる
国内と海外の違いは、まず契約先の制度から確認します。見た目のサイトの日本語表示だけで判断しないことが大切です。
国内と海外の区別は何で決まる?

比較すべきなのは、広告の表示だけでなく、契約する事業者の所在地と日本の登録状況です。国内FXは一般に日本の登録業者が提供するサービスを指します。 海外の会社が日本語ページを用意していても、日本の金融商品取引業登録を受けているとは限りません。 海外所在地だけでリスクや保護の内容を一律に判断しないことが大切です。 契約する法人と登録番号を照合します。
個人向けレバレッジ規制
日本の登録業者が提供する個人向け店頭FXは、取引金額の4%以上の証拠金が必要で、レバレッジ換算では25倍以下です。 取引金額150,000円なら国内の個人向け店頭FXでの理論上の必要証拠金は6,000円以上です。 海外の広告にある高倍率を日本国内で同じ条件とみなさないことです。 銘柄・契約条件・証拠金の計算方法を確認します。
高倍率が利益を増やすわけではない
同じ1,000ドルを150円で買えば、1円の値動きによる損益は1,000円です。必要証拠金が何円かとは別に決まります。 25倍で6,000円、1,000倍で150円の例でも、数量が同じなら価格差損益は同じです。 倍率が高いほど1円の値動きで自動的に儲かるという理解は正確ではありません。 ロット数を固定して損益を比較します。
証拠金・資産管理・費用の違いを整理
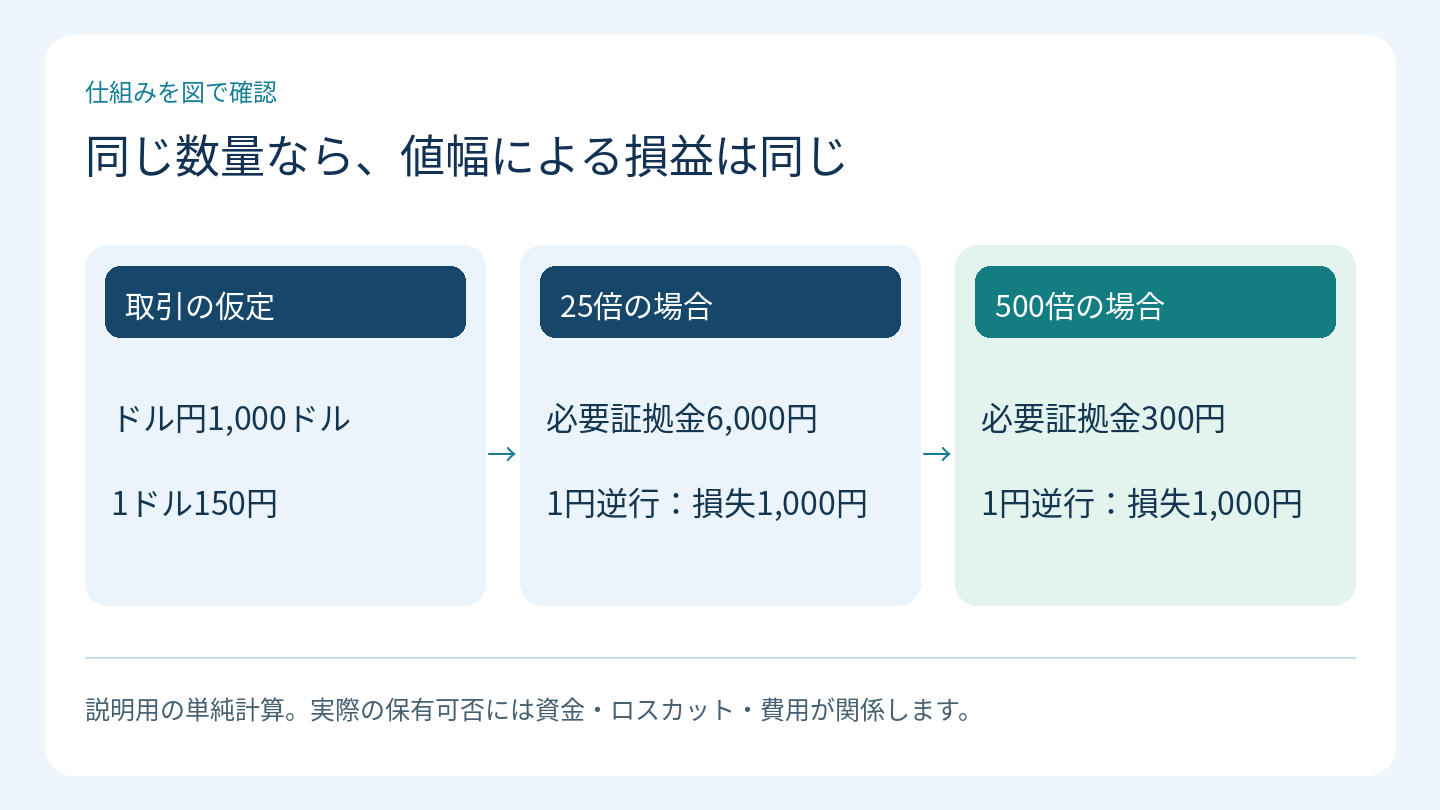
次にレバレッジの数字を同じ数量へ置き換え、何が変わり何が変わらないか計算します。
投資者保護の仕組み
日本で登録を受ける業者は、顧客資産の取扱いやロスカットルールなど、国内法に基づく制度の対象です。 契約先が国内の登録業者か、外国の未登録法人かでは、トラブル時の対応や規制当局の監督が異なり得ます。 海外の監督ライセンスと国内と同等の法的保護を同一視しないでください。 資産保全の方式と適用法令を確認します。
スプレッドと手数料
国内FXでも海外FXでもスプレッド等の費用があります。海外は手数料付きの低スプレッド口座があり、国内にも多様なコスト設計があります。 BidとAskの差が0.2銭か2銭かで、1万通貨では20円と200円の違いになります。 低スプレッドだけで総費用が一番小さいとは言えません。 別建て手数料と保有コストを加えます。
追証・ゼロカットという言葉
海外業者には残高がマイナスになったときに調整する仕組みを掲げる例がありますが、範囲や条件は会社・契約ごとに異なります。 ゼロカットの表示があっても、強制決済の前後で何が適用されるかは利用規約を見なければ分かりません。 仕組みの名前だけで損失リスクがないと判断しないようにします。 負担範囲と例外条件を確認します。
入出金・日本語対応・税務で見るポイント
費用や入出金など実際の使いやすさに関わる違いを確認します。
入出金方法とトラブル
使える銀行振込、カード、電子決済は各社で異なり、出金は本人確認や返金ルールに左右されます。 入金だけ速くても、出金経路が限定されると資金を戻す段階で困る場合があります。 決済手段の多さを安全性の証明にはできません。 出金方法・手数料・処理時間を確認します。
日本語サポートの見方
日本語窓口や日本語サイトがあっても、それ自体が日本の登録を示すわけではありません。 国内業者と海外業者の日本語チャットを比較するときも、契約先の規約と運営主体を別に見る必要があります。 日本語対応という表示だけで国内業者と同じ扱いと考えないことです。 問い合わせ先と契約法人を確認します。
税金の話は別に確認
FXの課税区分は契約の相手や取引内容などで異なる場合があり、海外か国内かという二語だけで説明し切れません。 年の途中で複数のFX口座を使った人は、損益集計の方法と申告区分を確認する必要があります。 古い税率比較だけで今の扱いを断定しないことです。
国税庁のFXの課税関係で取引の区分を確認し、不明点は税務の専門家に確認します。
取引できることと、安心して続けられることは別です。 費用や証拠金だけでなく、日本の登録状況、資金の出し入れ、強制決済時のリスクも、各社の規約と公的情報で確認してください。
比較結果を利用判断につなげる前に
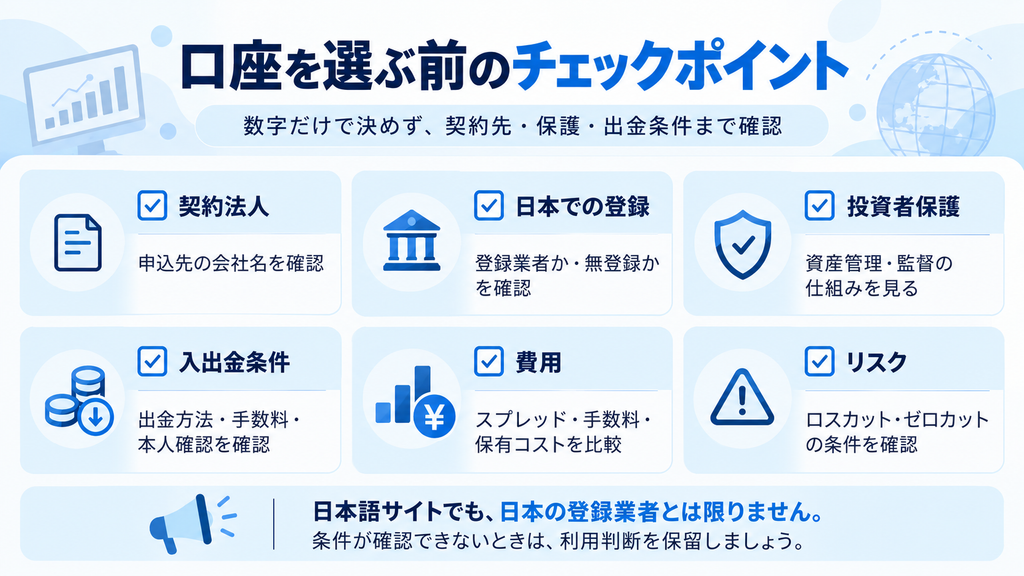
法的な保護と自分の比較基準を整理します。
無登録業者への注意
金融庁は、無登録業者とのFX取引に伴う出金不能等のトラブルを注意喚起しています。 海外所在の無登録業者には、国内の登録業者と同じ監督を期待できない場合があります。 高レバレッジやボーナスの大きさだけで決めるのは避けましょう。 日本での登録と公表された警告情報を先に確認します。
比較の結論をどう出す?
国内FXと海外FXを比較するなら、コスト、数量、法的保護、出金条件を同じ表に置く方法が分かりやすいです。 自分の候補二社について、契約法人と出金方法が分からない欄を空欄のまま残して確認してみます。 埋まらない条件を都合よく推測してはいけません。 条件が確認できない場合は利用判断を保留します。
計算例を表で確認しよう
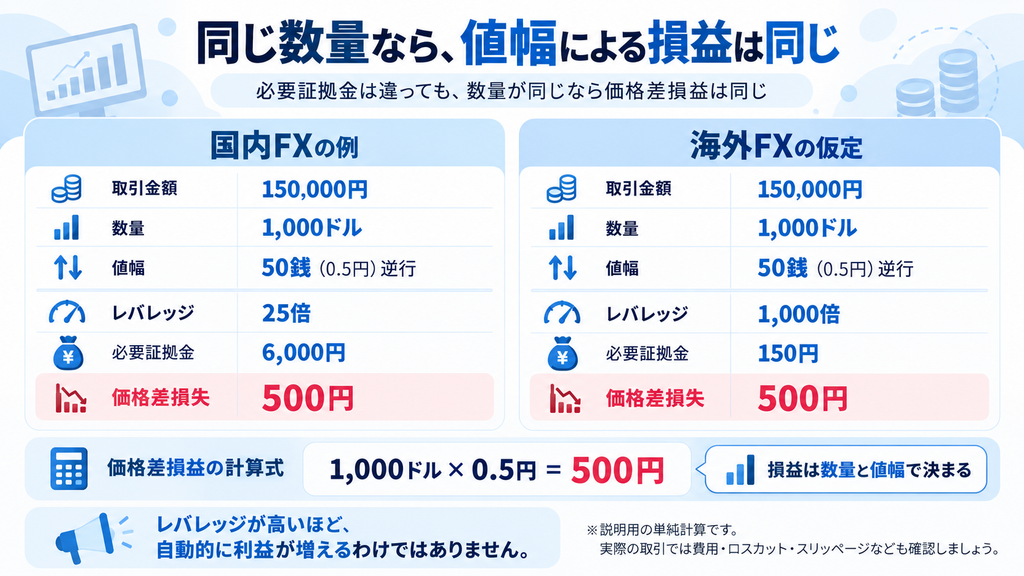
| 項目 | 国内個人向けの例 | 海外高倍率の仮定 |
|---|---|---|
| 取引金額 | 150,000円 | 150,000円 |
| レバレッジ | 25倍 | 1,000倍 |
| 必要証拠金 | 6,000円 | 150円 |
| 50銭逆行時 | 価格差損失500円 | 価格差損失500円 |
ここで使った数字はすべて仕組みを理解するための仮定です。実際の損益にはスプレッドや手数料、スワップ、価格変動、場合によっては換算や滑りが関係します。表の数字だけをそのまま注文画面へ入力しないでください。
よくある場面を、具体的な数字で確認
必要証拠金だけを比べる
15万円のドル円取引は25倍の単純計算なら6,000円、仮に1,000倍なら150円の必要証拠金です。ここだけを見れば後者が手軽に思えるかもしれません。 しかし数量1,000ドルと値幅50銭を固定すると価格差損失はどちらも500円です。倍率と損失を分ける必要があります。
日本語サイトの印象を外す
どちらも日本語サポートがあったとしても、日本の金融商品取引業登録を受けた法人と、海外にしか登録がない法人は区別する必要があります。 広告言語ではなく契約する法人名と登録情報を調べることが先です。海外でのライセンスだけで同等の保護があるとは言えません。
取引の一往復コスト
ドル円1,000通貨で0.2pipsのスプレッドなら2円、2pipsなら20円が価格差コストの目安です。この違いは倍率の差とは関係しません。 口座比較では、別建て手数料があれば足した総費用を、同じ数量・同じ通貨ペアで比べる必要があります。
ロスカットの例外
一定の証拠金維持率を下回ると強制決済されるルールがあっても、急変時に想定した価格で決済できるとは限りません。 国内外を問わずロスカットは損失上限の保証ではありません。各社の取引約款で損失負担の範囲を確認してください。
入出金の実務を比べる
入金方法が多くても、出金時に本人確認や元の入金方法への返金ルールがある場合は手間が変わります。両者を比較するときは出金の部分だけ抜き出しても意味があります。 固定手数料や着金日数が自分の利用額に与える影響を確認し、取引コストとは別の表にしてみましょう。
情報が確認できないとき
「最大倍率」「ボーナス」だけ判明し、契約先や日本の登録状態が分からない場合は、その会社を比較の対象として決め打ちすべきではありません。 条件の空欄は空欄のまま扱い、公式情報と公的な登録情報で埋められるか確認してください。
「海外の会社」と「日本の登録がない会社」は同じ意味ではない
ブランド名が外国語だから海外FX、日本語の会社名だから国内FX、と分類すると間違えることがあります。外国にルーツを持つグループでも、日本で登録された法人を通じてサービスを提供する場合があります。反対に、日本語サイトや国内の振込先があっても、それだけで日本の登録業者とは判断できません。
比較の単位はブランド全体ではなく、自分が契約する法人です。サイトの最下部、利用規約、口座開設時の同意書に書かれた会社名を確認します。広告で紹介されたグループ会社のライセンスと、申込画面の契約法人が一致しているかも見ましょう。名前が似ているから同じ保護を受けられる、と推測しないことが大切です。
金融庁のFXに関する説明は、日本居住者にFXを業として提供する場合の登録と、個人向け店頭FXの証拠金規制を説明しています。登録確認は商品の魅力とは別に先に行うものです。比較表の点数が高くても、登録の問題がなくなるわけではありません。
登録・分別管理・元本保証はそれぞれ違う
登録があることは、取引で損をしないという保証ではありません。また、顧客の資産を業者自身の資産と分けて管理する仕組みも、為替の値動きによる損失を返してもらえる制度ではありません。どの問題に備える仕組みなのかを分けて読む必要があります。
たとえば、取引に失敗して1万円を失うことと、業者の破綻により預けたお金の返還が問題になることは別の出来事です。資産の管理方法は主に後者に関係します。国内のFXに関する制度の概要は、金融先物取引業協会の規制説明で確認できます。
海外業者の説明に「分別管理」とあっても、その資金がどこに置かれ、倒産時に誰がどう返還するのかまで同じとは限りません。単語が似ているだけで制度も同じと扱わず、対象法人・対象口座・適用範囲を確かめましょう。
比較表は「同じ取引」を入れて作る
国内と海外の広告を一つずつ並べても、数量や費用の単位が違うと比較になりません。そこで、ドル円1,000通貨、比較時のレート150円という仮の取引を両方に入れます。以下は実在する会社の条件ではなく、比較方法を練習するためのモデルです。
| 比較項目 | 仮の口座A | 仮の口座B |
|---|---|---|
| 取引数量 | 1,000ドル | 1,000ドル |
| 説明用の証拠金倍率 | 25倍 | 500倍 |
| 必要証拠金の単純計算 | 6,000円 | 300円 |
| 仮のスプレッド | 0.3pips | 0.1pips |
| 別建て往復手数料 | 0円 | 10円 |
| 静止相場での一往復コスト | 3円 | 11円 |
| 50銭逆行した価格差損失 | 500円 | 500円 |
口座Bは必要証拠金が小さく、表示スプレッドも狭い設定です。それでも手数料込みの一往復コストは11円となり、口座Aの3円より高くなります。「狭いスプレッド」と「安い総費用」は、必ずしも同じではないと分かりますね。
同時に、50銭の逆行による価格差損失はどちらも500円です。これを比較するときに、口座Bだけ数量を2万通貨に増やしてしまうと、倍率の違いだけの比較ではなくなります。同じ数量で証拠金を比べ、その後に自分が持つ数量を判断するという順番にしましょう。
ここでの500円は、数量と不利な値幅による単純な試算です。実際の新規価格と決済価格を使う損益計算ではスプレッドが価格差に含まれるため、表の一往復コストを機械的に再加算しないでください。予定の値動きと約定価格の計算を区別すると、二重計上を避けられます。
比較から抜けやすい「数量の刻み」と「お金を戻す費用」
0.01ロット同士をそのまま並べない
国内の画面で1Lotが1万通貨、別の画面で1lotが10万通貨を意味するなら、同じ数字を入力しても取引数量は十倍違います。会社ごとに表記方法が違うため、入力欄の数字だけを並べると実際の規模を見誤ります。
必要なのは「最低0.01ロット」と書き写すだけの表ではなく、「最小で何通貨を注文できるか」という表です。さらに、一度に変更できる刻みも調べます。最小1,000通貨、増減も1,000通貨単位なら、1,500通貨という計算結果が出てもそのまま注文できません。
たとえば500円の価格差損失を目安にし、損切りまでの幅を40銭と置くと、計算上は1,250通貨になります。1,000通貨刻みなら、2,000通貨へ切り上げると800円に増えてしまいます。比較時点で数量の刻みを把握しておくと、口座を選んだ後の困りごとを減らせます。
出金手数料は取引回数だけでは薄まらない
少額の予算では、売買の数円差より出金時の定額費用が大きくなることがあります。仮に5,000円を戻すために1,000円の費用が必要なら、戻したい金額の20%に当たります。これは例示であり、特定の会社がその金額を請求するという意味ではありません。
入金手数料が無料という表示を、出金も無料という意味で読まないようにしましょう。業者側の手数料、送金銀行などの費用、外貨から円への換算が別にかかる場合があります。入金ページだけでなく出金ページを見ることが、比較の一部になります。
「追証なし」を読む前に、どの不足のことか確認しよう
追加証拠金の差し入れを求める場面と、決済後の口座残高がマイナスになって不足金が生じる場面は、同じではありません。前者は保有中の取引を続けるための担保の問題、後者は決済しても残った不足の問題です。会社によって用語や案内方法が違うため、広告の短い一文だけでは整理できないことがあります。
ゼロカットという表示も、通常はマイナス残高の扱いに関する説明として読まれます。取引中の損失が発生しない、入金したお金が減らない、という意味にはなりません。条件があるなら、対象商品や除外される行為、調整までの手続きも確認が必要です。
たとえば残高1万円で取引し、損失が9,000円に達して残り1,000円になったケースでは、残高はプラスです。仮にマイナス残高の調整制度があっても、この9,000円が返ってくるという話ではありません。制度名から安心感を得る前に、何を補う約束なのかを具体的な数字で考えると誤解を減らせます。
比較の答えを出す前に、保留にする条件を決める
比較表を作ると、つい「良い点の数」を数えたくなります。しかし、登録状況が分からないことと、スプレッドが少し広いことは、同じ一つの短所として足し引きする性質ではありません。どちらの問題かによって、確認の順番が変わります。
たとえば「契約法人を特定できない」「日本居住者への提供条件が分からない」「出金規約を確認できない」は、まず確認を止めて問い合わせる項目です。その穴を、ボーナス額やアプリの使いやすさで埋めることはできません。
一方、数量の刻みやツールの操作性は、自分の用途と比べる項目です。必要な通貨数を注文できるか、決済操作を理解できるか、記録を出力できるかなど、実際にしたい操作へ置き換えて比較します。分からない欄には推測を入れず「未確認」と残しましょう。
日本語窓口に質問する際は「安全ですか」だけではなく、「私の居住地で契約する法人名は何ですか」「この口座の出金条件を示す規約はどれですか」と具体的に尋ねると、後から照合できる回答を得やすくなります。返信内容と公式規約が食い違う場合は、入金を急がず差異を解消してください。
比較表を使い回すときに、更新する欄を決めておこう
一度調べた条件でも、ずっと同じとは限りません。口座タイプが追加されたり、入出金手段が変わったりすると、以前の表のままでは利用判断がずれる場合があります。保存する表には、確認した日付と、参照した公式ページを一緒に残しておきましょう。ブログ記事の本文へ一覧を載せるかどうかとは別に、自分の確認記録として持っておくと便利です。
変化を見つけたときは、一つの条件だけを差し替えて比較が成立するかも確かめます。たとえば手数料が変わったと同時に口座の対象商品や最小数量も変わっていれば、以前の計算結果をそのまま残せません。表の一セルだけではなく、自分が予定する取引全体へ当てはめ直します。
また、別の国向けの公式ページを見ていた場合、日本居住者が契約する法人の条件と一致しないことがあります。ページの言語が日本語かどうかだけでなく、対象地域と契約先を確認してください。英語ページがすべて同一法人の条件であるとも限りません。
友人の口座やネットの比較表を参考にするときも、口座名、契約法人、確認時期がそろっているかが出発点です。自分の画面と違うときに、古い数字へ無理に合わせる必要はありません。公式説明と現在の口座条件の違いを整理してから問い合わせましょう。
比較の目的は、項目を全部埋めてすぐ契約することではありません。どの条件は確認でき、どの条件は判断できないかをはっきりさせることです。未確認のまま残る重要な条件があれば、その候補の利用を保留できます。
注文前に確認する五つの手順
通貨ペアや銘柄を決め、価格の単位と契約サイズを確認します。
ロット表示から実際の数量へ直し、円換算の取引金額を把握します。
どこで損切りするか決め、数量と値幅から価格差損失を計算します。
スプレッド・手数料、必要証拠金、維持率を確認します。
日本での登録、契約法人、入出金方法、問い合わせ先を確認します。
ここまでの流れを一度紙で再現できれば、知らない用語が出てきても、その用語がどの数字や操作に関係するかを考えやすくなります。最初から実際の資金を投入する必要はありません。
よくある質問
- 海外ブランドでも国内FXになることはありますか?
-
日本で登録を受けた法人が日本向けサービスを提供する場合があります。ブランドの発祥地や英語の社名だけで分類せず、申込先の法人名と登録状況を確認してください。比較するのはグループ全体の広告ではなく、自分に適用される契約です。
- 海外FXはレバレッジが高いので利益も多いですか?
-
同じ数量と同じ約定価格なら、倍率だけで価格差損益は増えません。高倍率で必要証拠金が減り、その分を使って数量を増やした場合に、値動き損益も大きくなります。利益だけでなく不利な値動きの損失も増えるため、二つの比較条件を混ぜないでください。
- 国内の信託保全なら、取引の損失も補償されますか?
-
資産の管理方法と、相場で生じる損失の補償は別です。顧客の資金を業者の資産と区分する仕組みがあっても、売買で失った金額が戻るという意味ではありません。登録や資産管理が適切でも、FX自体の価格変動リスクは残ります。
- ゼロカットと書いてあれば自己資金は減りませんか?
-
自己資金の損失がなくなる意味ではありません。一般にマイナス残高の調整を説明する言葉として使われますが、範囲や除外条件は契約ごとに異なります。入金した資金が減る場面と、決済後に不足が残る場面を分けて規約を読んでください。
- スプレッドは国内と海外のどちらが安いですか?
-
分類だけで一律には決まりません。通貨ペア、数量、時間帯、口座、別建て手数料をそろえて比べます。最小スプレッドと平均値を混ぜたり、手数料の片道と往復を取り違えたりすると、実際に負担する費用の比較になりません。
- 税金も同じように扱えますか?
-
取引の相手や内容に応じて課税の扱いが異なるため、同じとは限りません。国税庁の「外国為替証拠金取引(FX)の課税関係」で対象となる取引を確認してください。複数口座の損益をまとめるときは、同じ区分として集計できるかも確かめます。
まとめ|同じ取引条件と、適用される制度を比べよう
国内と海外の違いは、広告の倍率だけでは判断できません。契約法人、日本での登録、資産の管理、数量と費用、出金条件を分けて比較しましょう。同じ数量で計算すると、必要証拠金が違っても価格差損益は同じになることが分かります。
最初からすべてを暗記する必要はありません。記事の例から一つを選び、数量や価格を変えて自分で計算してみましょう。結果が違ったときは、単位と条件を一つずつ照合すると、どこで読み違えたかを見つけやすくなります。