「出金を押したのに、まだ口座へ戻ってこない」。取引を終えてお金を引き出すとき、画面の表示が少し違うだけでも心配になりますよね。
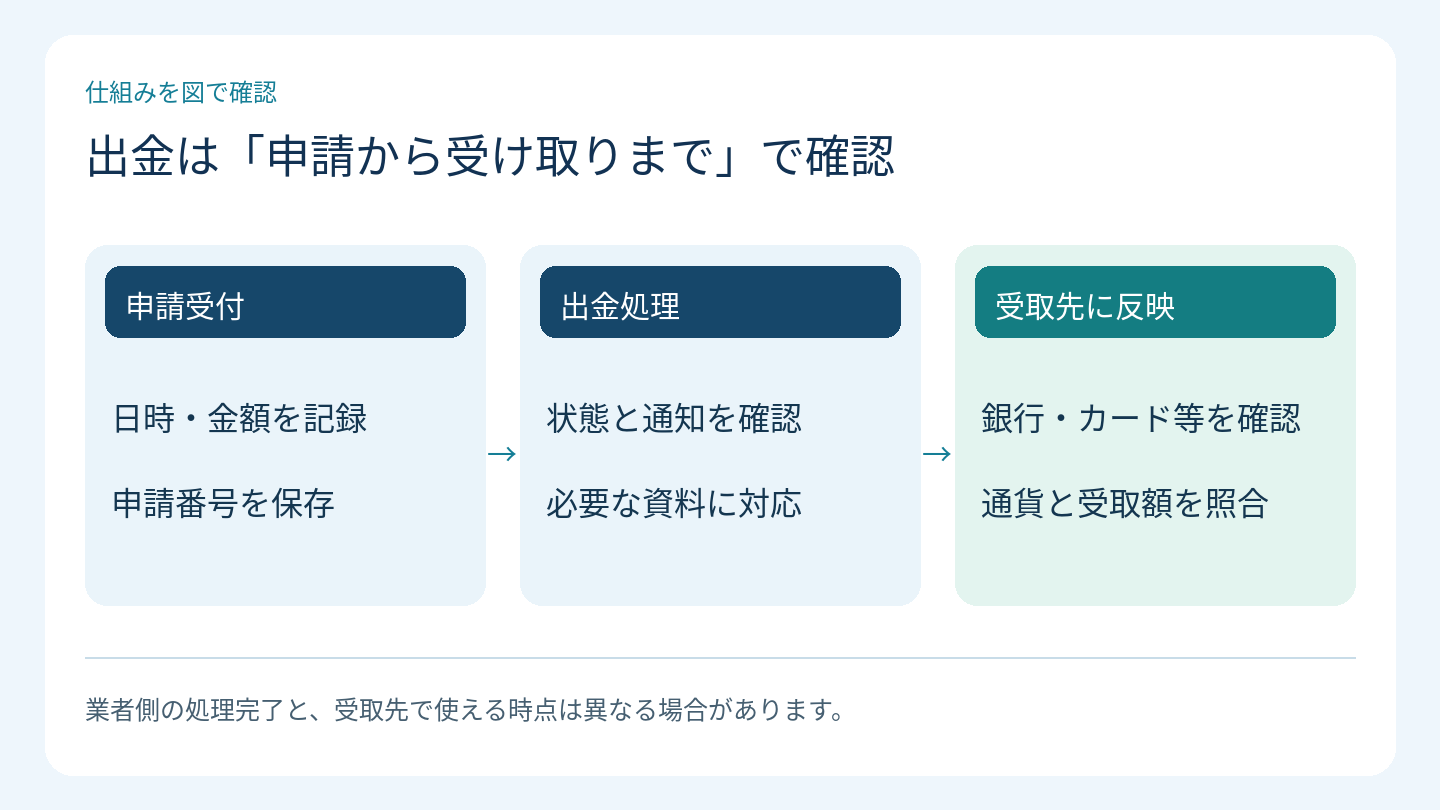
出金は、申請を受け付ける段階、業者側で処理する段階、受取先へ反映する段階に分けて見ると分かりやすくなります。最初に知りたいのは、いまどの段階にあるかです。
この記事では、出金前に必要な確認、申請の流れ、口座の余力への影響、届かないときの問い合わせまでを整理します。利用できる方法と条件は登録地域や認証状態で変わるため、パーソナルエリアに表示される現在の案内を基準にしてください。
① 現金残高と出金可能額は同じとは限らない
② 申請受付・処理完了・着金は別の段階
③ 方法を変える前に、元の申請と入金履歴を確認する
出金は「受け取るまで」で一つの手続き
出金ボタンを押して完了の画面が出ると、もう銀行へ届いていると思いやすいですよね。しかし、その表示が申請受付を意味するのか、業者側の送金完了を意味するのかで、現在の状態は違います。
まず申請履歴で対象の番号を開き、状態と案内された処理時間を確認します。受取先の銀行やカード会社、決済サービス側にも処理があるため、業者が完了した時刻と、自分が資金を使える時刻は同じとは限りません。
「完了」と表示された場所と、完了した処理をセットで確認しましょう。 メールの件名だけを見て判断せず、本文の対象口座や金額、処理の内容を読みます。ここを区別できるだけで、問い合わせ先を間違えにくくなります。
| 段階 | 確認するもの | まだ確定していないこと |
|---|---|---|
| 申請受付 | 申請番号と入力内容 | 審査・送金の完了 |
| 処理中 | 状態、追加依頼、経過時間 | 受取先への反映 |
| 業者側で処理完了 | 送金の記録、方法、日時 | 銀行等で利用できる時刻 |
| 着金・返金反映 | 受取明細と金額 | 別申請まで完了したか |
同じ額を複数回申請している場合は、日付と申請番号を付けて一件ずつ確認してください。一件が届いたからといって、残りも完了しているとは限りません。複数申請の合計だけを見ると、どれが未処理なのか分かりにくくなります。
出金可能額は、口座の余力と合わせて見る
Exnessの一般出金ルールでは、ある時点で出金できる最大額は取引口座の余剰証拠金と関係すると説明されています。残高に表示された額を、いつでもそのまま全額引き出せると考えないようにしてください。
ポジションを持っていると、有効証拠金は含み損益などで変わり、必要証拠金も確保されています。そのため、残高、有効証拠金、余剰証拠金は異なる数字になります。まず出金画面に表示された利用可能額を確認します。
単純な仮例として、残高50,000円、含み損5,000円、必要証拠金10,000円なら、有効証拠金は45,000円、余剰証拠金は35,000円です。他の調整や条件を省いた計算ですが、残高50,000円とは違うことが分かります。
申請できる額と、残しておきたい額は別
仮に画面で出金可能と表示されても、その後の相場変動に十分な余裕があるかは別に考えます。申請している間にも含み損益は動きます。出金後の口座へ残る資金を、現在の保有数量と一緒に確認してください。
例えば有効証拠金45,000円、必要証拠金10,000円なら維持率は450%です。ここから20,000円が減り、他の条件が同じなら、25,000÷10,000×100=250%になります。出金は銀行へ資金を戻す操作ですが、取引口座では余裕を減らす操作でもあります。
保有中のポジションがある場合、出金後の余力を計算してから申請します。 出金可能額いっぱいを引き出すことと、相場変動へ対応できることは同じではありません。別口座の残高が、自動的にこの口座を支えるとも考えないでください。
すべて引き出したいとき
まず未決済ポジションだけでなく、予約注文も確認します。取引を終えたつもりでも、後から条件に達した注文が成立する可能性があります。出金額を決める前に、現在残っている注文を把握しましょう。
決済や取消しを行った場合は、結果が履歴に反映されたことを確認します。画面で操作したつもりでも、通信状況によって変更が受け付けられていない場合があります。残高と出金可能額を見直してから手続きを進めます。
自分が使える出金方法を選ぶ
Exnessの公式ヘルプでは、出金方法は登録地域や本人確認の状況などで変わると案内されています。他の利用者が銀行へ出金できたことだけで、自分にも同じ方法が用意されるとは限りません。
パーソナルエリアの出金画面を開き、現在表示される方法を確認します。最低額、最高額、処理時間、費用、名義や口座情報の指定を読みます。方法名が以前と同じでも、今回の条件を確かめてください。
入金履歴も残しておきましょう。決済方法ごとの本人確認や返金の条件、使用通貨が関係する場合があります。古い紹介記事にある優先順位を一律のルールとして使うのではなく、自分の画面で求められる経路に従います。
本人名義の受取先を使う
出金先の名義は、Exnessに登録した本人の氏名と一致する必要があります。家族の口座へまとめたい、会社の口座へ一時的に受け取りたいなどの事情があっても、自己判断で別名義を指定しないでください。
氏名の表記や変更履歴に問題がある場合は、受取先の情報を確認してから公式窓口へ相談します。名義不一致のまま申請を繰り返しても、同じ理由で止まる可能性があります。金額を変えて試す前に、条件を直しましょう。
出金先を新しく追加するとき
新しいカードや銀行口座などには、所有者の確認が必要な場合があります。Exness側の本人確認が終わっていることと、その決済口座が本人のものと確認されていることは別です。
公式の出金ルールには、未認証のカードなどに関する制限も説明されています。決済口座の追加確認が表示されたら、正規の提出手順に従います。通常の登録情報を入力する画面と、本人確認資料を送る画面を区別してください。
出金申請の流れを五段階で確認する
対象口座、通貨、保有注文、余剰証拠金を見ます。
入金履歴と現在の画面に沿って、費用・下限・上限を確認します。
本人名義、口座番号、通貨、桁数を一つずつ照合します。
自分が開始した操作の認証を行い、申請番号を保存します。
状態の変化と受取明細を照合し、最後に残高を見直します。
確認画面では、入力した金額だけでなく通貨も見ます。円のつもりで米ドルを選んでいないか、桁が一つ多くなっていないかを確認してください。よく使う受取先でも、古い情報が残っていないか見直します。
認証コードは、自分が今行っている出金のものを使います。第三者へコードを知らせたり、電話で読み上げたりする必要はありません。届いたコードの用途が違う場合は、そのまま入力せず操作内容を確認してください。
送信後は、まず一件の申請ができたか見る
画面が遅くても、すぐにもう一度送信しないようにします。履歴に一件の申請ができていれば、同じ操作を繰り返すより、その状態を追います。申請が見当たらない場合は、画面のエラーと通信状態を確認します。
同額の申請が二つできてしまった場合も、片方が自動的に消えると決めつけないでください。取消しができるか、すでに処理されているかを確認し、必要なら対象の番号を示して問い合わせます。
手数料と通貨換算は、受取額まで見て確認する
出金画面の費用表示には、決済方法の条件が反映されます。一方、受取銀行や中継するサービスが別の費用を差し引く場合もあります。業者側の手数料だけで、最終的な受取額を断定しないようにしてください。
例えば出金申請額が30,000円で、受取先で220円の費用が差し引かれる仮例なら、使える金額は29,780円です。この差額を、取引で失ったお金と混同しないために、出金の費用として別に記録します。
外貨を円で受け取る場合は、換算レートによっても金額が変わります。100米ドルを1米ドル150円で換算する例なら15,000円ですが、148円なら14,800円です。差があるからすぐ未払いと考えるのではなく、適用された通貨とレートを確認します。
小口で何度も出す場合の考え方
一回ごとの固定費用がある方法では、回数が増えると負担も増えます。仮に一回300円の費用があるなら、同じ総額を五回に分けると1,500円、一回なら300円です。これは計算例で、Exnessの特定方法の料金ではありません。
ただし、費用を減らすためだけに必要な出金を先延ばししたり、口座へ追加資金を入れたりする必要はありません。使う時期、口座の余力、費用を合わせて判断します。無料の条件を満たすこと自体を目的にしないことが大切です。
出金できないときは、エラーが出る段階で分ける
「出金できない」には、方法が表示されない、金額を入力できない、認証できない、申請後に却下される、処理後に届かないといった違いがあります。最初にどの状態かを決めると、確認する場所が分かります。
方法が表示されない
登録地域、認証状態、決済会社の現在の提供状況を確認します。メンテナンスなどで一時的に選べない場合もあります。サイト外で見つけた送金先や、別の人の決済情報で代用しないでください。
別の方法へ変更できるかは、自分の履歴や現在の条件によります。表示される方法の案内を読み、分からなければ公式窓口へ確認します。無理に入金を追加して方法を表示させようとする前に、なぜ利用できないかを調べましょう。
金額を入力すると止まる
最低額、最高額、出金可能額、使用通貨を確認します。残高は十分でも、含み損や必要証拠金によって余力が小さい場合があります。相場が動くと、少し前に見た出金可能額と変わっていることもあります。
一回の上限と、日や月などの期間上限も区別します。一回の額を小さくすれば必ず通るとは限りません。エラーの説明に集計期間が書かれていないか、詳細を確認してください。
認証で止まる
登録した電話番号や認証手段を現在使えるか確認します。機種変更、電話番号変更、海外滞在などで受信できなくなっている場合は、公式の変更・復旧手続きを使います。
コードの再送を繰り返すより、最新のコードか、有効時間内か、対象の操作が合っているかを見ます。自分が操作していないのに認証通知が来た場合は、その出金を承認せず、アカウントの状態を公式窓口へ確認してください。
申請が却下された
理由と、資金がどこへ戻ったかを確認します。名義、受取先、本人確認、利用条件など、原因に応じて直す場所が変わります。同じ入力のまま金額だけ変えて再申請しても、根本の理由が残る場合があります。
取引履歴には、申請額の差引きと返戻が別々に記録されることがあります。一時点の残高だけで紛失したと判断せず、対象番号に関連する動きを照合してください。説明できない差が残れば、その箇所を示して問い合わせます。
処理完了なのに届かないとき
まず、選んだ方法の処理時間を確認します。平均時間を少し過ぎたのか、案内された最大の目安まで過ぎたのかで状況は違います。営業日と暦日、銀行の休日、受取先の営業時間も分けて考えてください。
銀行への着金なら、入出金明細を確認します。カードの場合は、元の利用分への返金や請求の調整として見えることがあり、銀行振込と同じ形とは限りません。ウォレットなら、対象アカウントと通貨の残高を確認します。
受取先の種類に合った明細を確認することが大切です。 銀行の残高だけを見てカード返金がないと判断したり、別通貨のウォレット残高だけを見たりすると、反映を見落とすことがあります。
金曜日に申請した場合の見方
仮に方法の案内が数営業日なら、土日を含む日数をそのまま足すと見込みがずれます。さらに、業者側の処理が終わった時点から受取先の処理が始まる場合もあります。どこから数える時間なのかを確認してください。
必要なお金を使う当日に申請する計画では、処理が少し遅れただけで困ります。実際の着金を確認するまで、支払い予定へ組み込まない方が見通しを立てやすくなります。これは必ず遅れるという意味ではなく、申請時点で未確定の時間があるためです。
カードの失効・解約、銀行情報の変更があったとき
元の入金に使ったカードを解約した場合や、銀行の支店統合などで情報が変わった場合は、その事実を整理して公式窓口へ確認します。別名義の受取先を入れれば解決する、と考えないでください。
カードの返金は、発行会社側で旧カードから新カードへ処理される場合もありますが、個別の扱いをこの記事だけで断定できません。元の入金日時、金額、カードの状況を伝え、必要に応じてカード会社にも確認します。
銀行情報の変更では、現在の口座番号や名義が分かる資料を確認します。登録情報を書き換えるだけでよいか、追加確認が必要かは画面と公式の案内に従います。出金が進行中なら、新しい申請を重ねる前にその状態を確認してください。
問い合わせで伝える情報を一枚にまとめる
問い合わせでは、申請番号、対象口座、日時、金額と通貨、選んだ方法、現在の状態を整理します。「いつもより遅い」だけでなく、画面に示された時間と、どれだけ経過しているかを伝えると具体的になります。
例えば「申請番号A、10月の何日何時に100米ドルを申請。翌日に処理完了の表示。指定の受取先には未反映」といった形です。例の番号や日付をそのまま使わず、自分の履歴を確認して書いてください。
受取明細を求められた場合は、公式の提出先へ送ります。公開のコメント欄やSNSへ口座番号や書類を載せる必要はありません。問い合わせの受付番号と回答も残しておくと、続きの説明がしやすくなります。
追加送金を求める連絡を受けた場合
出金解除の保証金や個人宛の費用など、通常の案内と異なる支払いを求められた場合は、メッセージに記載された連絡先だけで判断しないでください。自分で公式サイトを開き、対象申請について確認します。
正規の費用がある場合も、適用理由と金額、差引き方を確認します。支払えば必ず出金できるという言葉だけを信じて、記録のない送金を重ねないようにしてください。
出金後も、口座と受取額を最後に照合する
着金が確認できたら、申請額、費用、受取額を記録します。次に取引口座の残高と保有注文を見ます。出金が終わってもポジションが残っていれば、その後も損益は動くためです。
取引をやめる予定なら、予約注文や自動売買の状態も確認します。残高を引き出したことと、プロフィールや取引口座を閉じたことは同じではありません。閉鎖を希望する場合は、別途その手続きを確認してください。
履歴は、あとで取引結果と資金移動を分けるためにも役立ちます。年の途中で何度も入出金した場合、残高差だけでは利益が分からなくなります。日付、通貨、金額、費用をそろえて残しておくと、必要な集計をしやすくなります。
受け取った金額を、申請額まで逆にたどってみる
出金先へお金が届いたら、それで一安心ですよね。最後に一度だけ、申請から受取りまでの金額をつないでおくと、次に同じ方法を使う際の見通しが立てやすくなります。
見る順番は、受取明細、送金側の処理記録、出金申請です。三つを並べて、通貨と金額がどの段階で変わったかを確かめます。異なる通貨の数字を直接引き算せず、換算を挟んで整理しましょう。
円のまま受け取る場合の仮例
例えば申請額が20,000円、説明上の費用が500円で、申請額から差し引かれる契約だったとします。この仮例では、他の費用や調整がなければ受取額は19,500円です。実際のExnessの料金を示す例ではありません。
費用が別払いなら、同じ申請額でも口座から減る額や受取額の関係は変わります。申請画面で示された金額が「引き落とす額」か「受け取る額」かを読む必要があります。表示項目の名前も一緒に残しておくと、後から意味を取り違えません。
外貨から円へ変わる場合の仮例
100米ドルを出金し、仮に1米ドル149円で円に換算するなら、費用を差し引く前の換算額は14,900円です。入金時が150円だったとしても、出金時に必ず15,000円になるわけではありません。
この100円の違いは、例の条件では換算レートによるものです。別に送金手数料があれば、それはまた別の項目になります。換算による差と、明細に記載された手数料を分けて確認しましょう。 どちらも受取額へ影響しますが、同じ費用として二重に数えないようにします。
二つの申請がある場合は、番号ごとに照合する
同じ日に同額を二回申請すると、着金が一件あっても、どちらの処理か分からなくなることがあります。「今日申請した分」というまとめ方ではなく、申請番号と受取側の記録を対応させてください。
片方が届き、もう片方が保留なら、届いた一件まで未着として問い合わせないようにします。処理順が申請順と必ず同じとは限らないため、金額と時刻だけで断定せず、確認できる識別情報を使います。
出金額を利益と呼ぶ前に、資金の出入りを整理する
50,000円入金し、取引後に45,000円を出金した場合、45,000円をそのまま利益とは呼べません。口座に資金や未決済注文が残っていない単純な例なら、入れた資金との差はマイナス5,000円です。
出金は、お金を移動する手続きです。取引の成績とは分けて集計します。 途中の追加入金や他口座への移動がある場合は、それも並べて確認してください。受け取れた金額と取引の損益を分けて把握すると、残高が増減した理由を説明しやすくなります。
よくある質問
- 出金はいつでも申請できますか?
-
申請画面の利用と、実際の処理・着金は分けて考えます。方法ごとに利用条件や処理時間があり、銀行等の営業日も影響します。自分の出金画面に表示される現在の案内を確認してください。
- 残高全額をそのまま出金できますか?
-
ポジションや必要証拠金、方法の上限などによって変わります。残高と出金可能額を分け、現在の余剰証拠金と画面の案内を確認してください。申請できる額いっぱいを出してよいかは、残る取引の状態も見て判断します。
- 手数料は絶対にかかりませんか?
-
一律にはいえません。決済方法、受取先、通貨換算などを確認します。また公式の一般出金ルールには、取引活動のない口座からの出金について調査や費用等が生じ得る説明があります。条件を満たすためだけに無理な取引をするのではなく、先に適用を確認してください。
- 出金先を家族の口座にできますか?
-
本人名義の受取先を使い、登録氏名との一致を確認します。別名義を自己判断で指定しないでください。名義変更など事情がある場合は、公式窓口へ相談します。
- 完了メールが来たのに銀行に届きません。
-
そのメールがどの段階の完了を知らせているか確認します。業者側の処理後に受取先の反映を待つ場合があります。案内時間を過ぎた場合は、申請番号、処理日時、受取明細をそろえて問い合わせてください。
- 出金が遅いとき、取り消して再申請すれば早くなりますか?
-
必ず早くなるとは限りません。まず現在の状態を確認し、取消し可能か、追加確認が必要かを調べます。処理中の申請を把握せず新しい申請を重ねると、対象の確認が複雑になります。
まとめ
Exnessの出金は、現在使える方法と本人名義の受取先を確認し、残高ではなく出金可能額と口座の余力を見て進めます。保有中のポジションがある場合は、出金後の状態まで考えましょう。
届かないときは、申請受付、処理完了、着金を分けて確認します。同じ額を何度も申請する前に、対象の番号と状態を確定することが近道です。
最後に受取額と口座側の変化を照合し、履歴を残してください。資金が戻るまでの流れを一件ずつ追えるようにすると、次の出金でも確認すべき場所が分かりやすくなります。