出金するときに気になるのは、「どこへ戻せるのか」「いつ使えるようになるのか」という点ですよね。FXGTでは、入金に使った方法、認証状態、資金を置いている場所などによって、確認する内容が変わります。
とくに、カードへの返金と銀行への振込み、eWalletへの資金移動は、同じ操作ではありません。「残高があるから、その全額を好きな方法で出せる」と考えると、申請時につまずくことがあります。
この記事では、出金前の整理から申請後の照合まで、順番に説明します。保有ポジションやボーナスがある場合も、資金を動かした後の状態まで見ていきましょう。
① 入金経路と、元本・利益分の戻し方
② 認証状態と、出金後に残る口座の余力
③ 申請受付・処理完了・着金の違い
出金元と受取先を、最初に一組で決める
出金元は、FXGT内のどこから資金を引き出すかという話です。受取先は、銀行口座、カードへの返金、外部ウォレットなど、外へ戻す経路の話です。この二つを分けると、画面の選択肢を読みやすくなります。
現在の公式案内では、取引口座またはeWalletから出金する流れがあります。取引口座から必ず一度eWalletへ移すと決めつけず、自分の画面で選べる出金元を確認してください。
一方、取引口座からeWalletへ移しただけなら、銀行へ着金したわけではありません。内部の資金移動と、外部への出金を区別して履歴を見ます。
「どこから」「何通貨を」「どの方法で」出すかを、送信前に読み返します。 口座を複数使っている場合は、名前だけでなく口座番号で照合すると、取り違いを減らせます。
入金した経路を、金額ごとに整理する
FXGTの入出金FAQでは、入金額までは元の支払方法へ戻す原則が案内されています。銀行・カード・ウォレットを複数使っている場合は、それぞれの入金額と返金済み額を分けて確認します。
例えばカードで30,000円、銀行で20,000円入れたなら、合計50,000円だけでなく、二つの経路を記録します。全部を好きな一口座へ戻せると考える前に、現在の出金画面と自分の履歴を合わせて見てください。
すでに一部を戻している場合は、元の入金総額をそのまま未返金額として使わないようにします。同じ資金を二度戻す前提で計算すると、出金可能な方法や金額の見積りがずれます。
| 経路を整理する例 | 入金した額 | 返金済み | まだ戻していない差額 |
|---|---|---|---|
| カードA | 30,000円 | 10,000円 | 20,000円 |
| 銀行口座B | 20,000円 | 0円 | 20,000円 |
表は履歴の見方の仮例で、具体的な申請順序や受取額を決めるものではありません。決済会社の条件や費用、利用状況なども確認します。
利益分と、元の入金分は区別する
カードへの出金は、通常の銀行振込ではなく、元の決済への返金として扱われる部分があります。公式FAQでは、カード入金額を上回る利益分は、利用できる別の方法で申請する案内になっています。
仮にカード入金30,000円から、他の入出金なしで決済後残高が36,000円になった場合、30,000円と残り6,000円の扱いを分けて確認します。カードへ36,000円を一括で戻せると、先に決めないようにしましょう。
損失が出て残高が入金額を下回る場合や、複数の方法を使った場合は、単純な差引きだけでは申請経路が確定しません。自分の履歴を示して、現在利用できる方法を確認するのが確実です。
本人確認と、支払方法の確認を終えておく
出金前には、アカウント認証と支払方法に関する確認が済んでいるかを見ます。会員ページへログインできることや、過去に入金できたことだけで、出金の確認がすべて終わったとは限りません。
登録者本人であることを確認するKYCと、銀行やカード等を本人が所有していることの確認は、別の役割です。会員ページに追加依頼があれば、その対象を読んで必要な資料を準備します。
ウォレットの登録メールや名義が一致しない場合など、所有を確認する資料が必要になることがあります。資料の提出が済んだ状態と、承認された状態も分けて確認してください。
名義や住所が変わっている場合
改姓、住所変更、カードの再発行などがあったら、現在の登録情報との違いを先に整理します。受取先の名前だけを都合よく書き換えて申請するのではなく、必要な変更手続きを確認します。
問い合わせでは、何がいつ変わったか、元の入金方法は何かを伝えると対象を特定しやすくなります。カード番号やパスワードなどの機密情報を、一般のメッセージへ必要以上に記載しないようにしてください。
出金可能額は、残高だけで判断しない
保有ポジションがある場合、有効証拠金や必要証拠金、出金後に残る余力が関係します。現金残高が50,000円でも、その全額を自由に動かせるとは限りません。
公式FAQでは、ポジション保有中の出金・資金移動に、移動後の証拠金維持率の条件が案内されています。平日・週末で扱いが異なる場合もあるため、現在の対象時間と口座の条件を確認します。
ここで大切なのは、業者が受け付ける下限を、自分に十分な余裕と同じものにしないことです。申請が可能でも、その後の値動きで資金が減る可能性は残ります。
出金後の維持率を、仮の数字で見てみる
有効証拠金50,000円、必要証拠金10,000円なら、維持率は500%です。相場や費用などが変わらず、10,000円だけ出金する仮例では、有効証拠金40,000円、維持率400%になります。
出金前の500%だけを見ると、その後の変化を見落とします。さらにボーナスクレジットの減額があれば、10,000円を引いただけの計算では足りない場合があります。
資金を動かす前に、動かした後の口座を計算します。 現在の残高が大きいかどうかではなく、残る数量に対してどれだけ余力が残るかを見るためです。
保有中の口座から出金するときは、現金の減少とクレジットの減少を両方確認します。 出金の受付条件を満たすことは、その後の損失を防ぐ保証ではありません。申請中も相場は動きます。
ボーナスがある場合は、資金移動の影響を確認する
ボーナスは、出金可能な現金と同じではありません。取引口座からeWalletへ動かす場合や、別の取引口座へ移す場合にも、クレジットが減額される条件が案内されています。
外部へ出金しないから影響がない、とは限りません。会員ページ内の振替でも、元の口座に残る資金や特典の状態が変わることがあります。
説明用に、現金40,000円、クレジット20,000円の口座から現金10,000円を動かし、クレジットも同じ25%減る条件を仮定します。この場合、現金は30,000円、クレジットは15,000円になります。
この仮例では、合計の減少は15,000円です。移す現金10,000円だけを引いて計算した場合と差が出ます。実際には利用中のプログラムの規約、口座状態、画面の確認内容を使ってください。
利益が出たことと、出金条件を満たしたこと
キャンペーンによっては、利益の出金に取引条件や認証条件が設定される場合があります。履歴にプラスが出たことだけで、すべての手続きが終わったとは判断しません。
対象となるキャンペーン名、受取日、口座、達成状況を整理します。分からない項目は、出金申請を繰り返す前に確認してください。条件を満たすためだけに追加取引をすることにも注意が必要です。
出金申請の流れを五つに分ける
元の入金経路、返金済み額、KYCと支払方法の確認状態を見ます。
eWalletか取引口座かを決め、口座番号を照合します。
現在使える方法、本人名義、受取情報、限度額を読みます。
費用、換算、残る余力、クレジットの変化を確認して送信します。
受付状態から処理完了、受取先への反映まで追います。
認証コードを求められたら、自分が開始した操作の金額と内容に対応するものかを確認します。出金先や金額を間違えた状態で、認証だけ進めないようにしてください。
送信後に画面が止まった場合も、同じボタンを何度も押す前に履歴を確認します。一件の申請が受け付けられているかを確かめてから、次の操作へ進みます。
受付・処理完了・着金を分けて見る
出金の受付は、申請が届いた段階です。処理完了は、FXGT側または決済側で所定の処理が終わった段階を示します。銀行等で実際に受け取れる時点とは、差がある場合があります。
メールの件名に「完了」とあっても、何の処理が完了したのか本文まで確認します。対象口座、金額、通貨、受取方法が、自分の申請と合っているかも見てください。
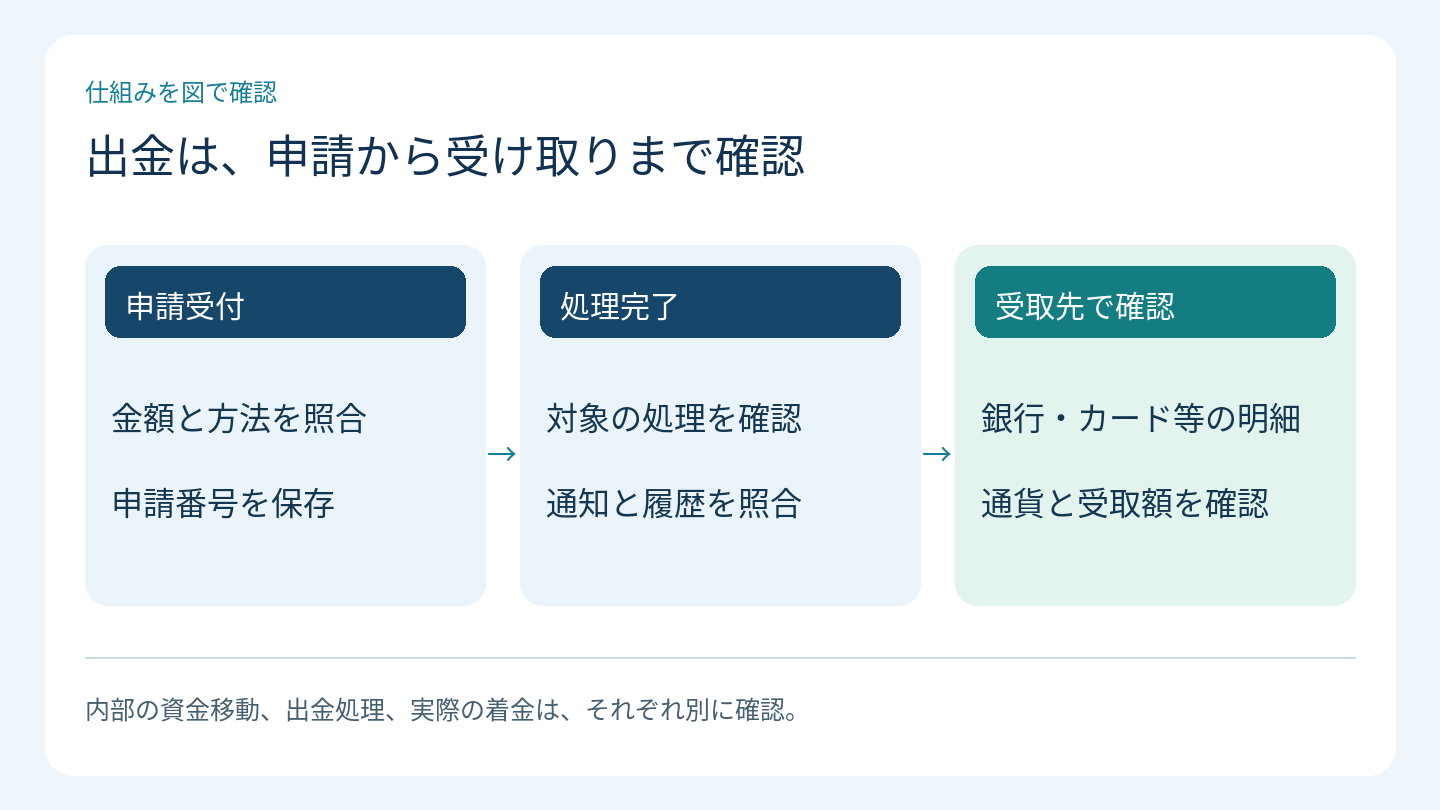
公式案内には、方法によって即時から複数営業日まで所要時間に幅があることや、追加情報が必要なら長くなる場合があることが説明されています。一つの方法の最短例を、すべての出金の期限として使わないようにします。
営業日と、カレンダーの日数
金曜日の夜に申請した場合、土日や祝日を含むかどうかで日数の数え方が変わります。24時間申請できることと、銀行の処理がいつでも同じ速度で進むことは別です。
例えば案内が「処理後から数営業日」であれば、申請した時点から単純に24時間ずつ足す計算とは違います。起算点と対象の営業日を確認すると、問い合わせる時期も判断しやすくなります。
カード返金では、銀行残高だけを見ない
カードへの返金は、利用明細の取消しや請求額の調整として見えることがあります。銀行口座に同額の入金が出ないからといって、返金されていないと決めつけないでください。
元のカード決済の日付、返金処理日、利用明細の変更を照合します。締め日をまたぐ場合など、表示や請求への反映の仕方は発行会社の条件にもよります。
一部だけ返金され、残りが別の扱いになる場合もあります。現在の処理記録を確認し、残りについて公式から案内された方法を使います。勝手に別名義の受取先へ変更しないようにしましょう。
カードを解約・再発行した場合
元のカードが使えなくなっていても、返金の扱いは発行会社や決済条件によって異なります。新しいカード番号を入力すれば自動的に解決すると考えず、元の入金履歴と変更状況を伝えます。
必要な情報や書類を公式へ確認し、発行会社にも旧決済の返金をどう受けるかを問い合わせます。両方の記録がつながるよう、元の日時と金額を残しておくことが役立ちます。
出金できないときは、止まる場所で切り分ける
出金方法が出てこない
地域、認証、選択した通貨、元の入金経路などを確認します。別の口座や通貨を見ているために、想定した方法が出ない場合もあります。画面の条件と履歴を合わせて調べましょう。
理由が分からない場合は、方法名と出金元、認証状態を公式へ伝えます。表示されない方法の振込先を外部の記事から見つけて使うことは避けてください。
金額を入力するとエラーになる
最低額、一回や一日の上限、出金可能額、保有中の余力を確認します。口座残高と出金可能額が同じとは限らないことを、ここでも思い出してください。
費用が差し引かれる場合、受取額と申請額の関係も見ます。上限を避けるためだけに申請を細かく分ける前に、どの単位の上限なのかを確認しましょう。
認証で先へ進めない
コードの有効期限や、ログインしているアカウントを確認します。再送した場合は新旧のコードが混ざることもあります。自分が操作していない出金の認証要求なら、承認せず内容を確認します。
端末変更で認証方法が使えなくなった場合は、公式の復旧手続きへ進みます。第三者にコードを渡して代行してもらう必要はありません。
申請後に却下された
却下理由を読み、名義、書類、経路、金額など、対象の項目を直します。原因を変えずに同じ申請を繰り返しても、審査の条件は変わりません。
理由が曖昧な場合は、申請番号を添えて具体的に確認します。「どの書類が不足しているか」「どの経路が使えるか」と質問を分けると、次の作業につながりやすくなります。
取消し・再申請は、現在の処理状態を確認してから
出金を取り消せるかは、処理の進み具合によります。公式FAQでは、取消しボタンの有無や、処理前かどうかに応じた案内があります。すでに外部へ処理が進んでいれば、簡単に戻せるとは限りません。
「遅いから取り消して再申請すれば早い」とは限りません。受付や確認がやり直しになったり、複数の申請を照合する必要が生じたりする可能性があります。
変更したいときは、まず現在の一件がどこまで進んだかを確認します。 申請番号、処理状態、受取先をそろえて、取消しが可能かを公式へ問い合わせましょう。
受取額が違う場合は、費用と換算を分けて確認する
銀行や決済サービス側の費用、通貨換算によって、申請時に想像した金額と受取額が違う場合があります。差があるだけで、すぐに一部が紛失したと判断しないでください。
例えば100米ドルを仮に1米ドル149円で円へ換算するなら、費用前で14,900円です。入金時に150円だったとしても、出金時に15,000円になるとは限りません。
その後に受取側費用が差し引かれるなら、換算による差と費用を別の欄にします。同じ差額を二重に費用として数えないよう、申請額、送金額、換算額、受取額を順に並べてみましょう。
問い合わせは、時系列を短くまとめる
問い合わせでは、出金元の口座番号、申請日時、方法、金額、通貨、申請番号、現在の状態を伝えます。処理完了の連絡がある場合は、その時刻と受取先で確認した状況も添えます。
「何日前に出金した」だけより、「申請は受け付けられ、処理完了の連絡はあるが、銀行側で未反映」という説明の方が、確認すべき段階が明確になります。
資料の提出を求められたら、会員ページ等の公式な経路を使います。出金の解除を口実に、個人へ追加送金するよう求める連絡は、そのまま実行せず公式窓口で真偽を確認してください。
二回に分かれた受取りは、申請額と合計で照合する
出金を申請した後、受取先の明細が一件だけ増えるとは限りません。入金に使った方法や返金の処理によって、確認する明細が分かれることがあります。まず、どの申請に対する受取りかを番号と金額で結び付けます。
仮に合計30,000円の出金について、元の入金方法への返金20,000円と、別に案内された経路の10,000円に分けて手続きする例を考えます。最初の20,000円だけ確認できた時点では、合計の受取りはまだ20,000円です。残りの10,000円について別の処理状態を確認します。
| 確認するもの | 仮の金額 | 見る場所 |
|---|---|---|
| 元の入金方法への返金 | 20,000円 | その決済方法の返金明細 |
| 別途案内された出金 | 10,000円 | 指定した受取先の明細 |
| 受取確認が済んだ合計 | 最大30,000円 | 同じ申請に関係する記録 |
これは全員が好きな比率で分割できるという説明ではありません。実際の経路や順番は、入金履歴と現在の出金ルールに従います。分かれて処理される場合に、一部だけを見て全額完了と数えないための例です。
「受け取った」と「自由に使える」も確認する
カードでは、返金が利用明細への調整として記録されることがあります。銀行口座へ同額が振り込まれる場合と同じ見方はできません。返金の扱いが分からなければ、カード会社の明細と案内を確認します。
銀行や外部ウォレットでも、取引の記録が付いたことと、利用可能残高への反映を分けて表示する場合があります。見慣れない状態の言葉は、その受取先の説明で確認します。FXGT側の処理完了通知だけで、すべての経路の最終受取りまで同時に終わったとは判断しません。
出金と取引成績を、同じ「マイナス」にまとめない
出金後に取引口座の残高が減っても、その減少は相場で負けたこととは違います。口座の成績を見たい場合は、入出金と売買による増減を分けて記録します。ここを混ぜると、利益を取り出した日に損失が出たように見えてしまいます。
例えば最初の現金残高が50,000円で、期間中に外部から10,000円を追加し、15,000円を出金し、最後の現金残高が48,000円になったとします。ほかの調整がない仮定なら、取引による差引き増減は48,000−50,000−10,000+15,000=3,000円です。
最初と最後の残高だけを引くとマイナス2,000円ですが、入出金を戻して考えるとプラス3,000円になります。実際には未決済の含み損益を含めるか、手数料がどの欄に入っているかもそろえてください。クレジットを現金の利益へ混ぜないことも大切です。
月末の残高だけでなく、途中の移動も残す
口座を複数使う場合、AからBへの内部移動を外部入金として集計すると、資金を二重に数えてしまいます。各口座の記録と、サイト全体で管理する自分の資金の記録では、集計範囲を区別します。
一件ごとの記録に「外部入金」「内部移動」「出金」「取引損益」と用途を付けるだけでも、後から確認しやすくなります。これは日々の資金管理の整理であり、そのまま申告用の計算になるとは限りません。必要な記録は消さずに保管しておきましょう。
取消しを頼んだ後も、元の申請を追う
誤った金額で申請してしまった場合、取消しを依頼しただけで取消完了とは限りません。元の申請が処理済みなら、すでに受取先へ進んでいる可能性があります。取消しの可否と結果を確認してから、新しい申請を検討します。
特に、取消し依頼と新規申請を別の問い合わせで同時に進めると、どちらへの回答か分かりにくくなります。元の申請番号を示し、「取消しが完了したか」「資金がどこへ戻ったか」を確認すると、次の操作を判断しやすくなります。
元の口座に残高が戻ったように見えても、別の取引利益や入金による増加かもしれません。履歴の該当行を確認し、一件の処理として終了したかを見届けましょう。
よくある質問
- 出金は、いつも銀行口座へまとめられますか?
-
入金元へ戻す原則があり、カードや外部ウォレットを使った場合は、その経路の扱いを確認します。利益分や利用できなくなった方法には別の手続きが関係するため、現在の会員ページと公式案内を使ってください。
- eWalletへ移せば、出金完了ですか?
-
FXGT内の資金移動であれば、外部への出金とは別です。銀行やカードなどで受け取るには、利用できる出金方法で申請し、その後の反映まで確認します。
- ポジションを持ったまま出金できますか?
-
条件を満たせば可能と案内されていますが、出金後の維持率などを確認する必要があります。クレジットの減額も関係する場合があります。受付可能額と、自分が残したい余力は分けて考えてください。
- カード返金の完了メールがあるのに、銀行に入金がありません。
-
カード返金は利用明細の取消しや請求調整として表示される場合があります。元のカード利用と返金記録を照合し、発行会社の処理状況を確認してください。銀行振込と同じ見え方とは限りません。
- 出金が遅いとき、同じ申請をもう一度出せばよいですか?
-
先に現在の申請状態を確認します。二重申請や取消しのやり直しで、かえって確認が複雑になる可能性があります。申請番号を使い、案内時間と追加依頼の有無を確認してください。
- ボーナスも、現金と一緒に引き出せますか?
-
取引用のクレジットは現金と異なります。ボーナス自体の出金可否と、取引利益の出金条件を分けて読みます。資金移動によって減額される条件もあるため、現在のプログラム規約を確認しましょう。
まとめ
FXGTの出金は、入金経路と返金済み額、認証状態を整理するところから始めます。出金元と受取先を区別し、保有中の口座では資金を動かした後の余力まで確認してください。
申請後は、受付、処理完了、実際の受取りを分けて追います。カード返金や通貨換算など、方法ごとに見える場所や金額の関係が違う点も大切です。
分からないときは同じ操作を繰り返す前に、一件の履歴を特定しましょう。申請番号と時系列がそろうと、どの段階を確認すればよいかが見えてきます。