海外FXで「ゼロカットがあるから安心」と書かれていると、損失がなくなる仕組みのように聞こえるかもしれません。けれど、口座に入れたお金が失われることと、残高がマイナスになった後の取扱いは別です。適用条件や例外まで分けて読みましょう。 この記事では用語を並べるだけでなく、具体例を使って「どこが違うのか」を確かめます。登場する価格や口座条件は説明のために置いた仮定です。現在の実勢レートや特定業者の保証条件を示すものではありません。
① ゼロカットの定義
② 自動なのか申請が必要か
③ マイナス調整までの時間
ゼロカットが扱うのは負の残高

ゼロカットの意味とマイナス残高が生じる原因を分けます。
ゼロカットの定義
ゼロカットは口座残高がマイナスになったとき、そのマイナス部分を調整する制度として一部の海外業者が案内しています。 残高がマイナス2万円になった後に所定の条件で0円へ調整するというイメージです。 損失そのものが発生しない仕組みではありません。
残高がマイナスになる経緯
大きな値動きの中で強制決済や逆指値の約定価格が飛び、預けた金額を超える損失になる場合があります。 残高5,000円の口座で急変による決済損が8,000円なら、計算上の残高はマイナス3,000円です。 常にロスカット基準ぴったりで決済できるわけではありません。
ロスカットとの役割の違い
ロスカットは維持率などで建玉を強制的に閉じる運用で、ゼロカットはその後の残高調整として説明されることがあります。 先に強制決済が起き、なお残高がマイナスだった場合に補填条件を判定する流れが考えられます。 どちらか一方があればもう一方は不要という関係ではありません。
損失確定と残高調整のタイミング
ロスカットがあっても残高がマイナスになる場合を理解しましょう。
国内FXの追証と混同しない
日本の登録業者のルールと海外業者が掲げるマイナス残高保護は制度的背景や契約条件が異なります。 広告のゼロカットという言葉だけでは、日本での登録や投資者保護の範囲は分かりません。 ゼロカットという名称を安全性の証明にしないでください。
自動なのか申請が必要か
調整が自動で行われるのか、サポートへ申請するのか、いつ処理されるかは利用先によって異なり得ます。 残高が一時的にマイナス表示されても、いつ0円になるかを無条件には断定できません。 別の入金をすると判定方法が変わる可能性もあります。
対象口座の範囲
口座タイプ、取引商品、契約法人、居住国、ボーナス利用状況などによって適用条件が異なる場合があります。 同じブランドでスタンダード口座と別の特殊口座を使っていても、契約が同じとは限りません。 ブランド名だけで全口座に一律適用と考えない方がよいです。
契約法人と対象口座のルールを読む
制度は名称だけで適用範囲を判断できません。
禁止行為や例外条項
不正行為や禁止取引、特定条件下の扱いについて例外条項が設けられることがあります。 複数口座を利用した特殊な取引が認められるかは、業者の取引条件に従います。 都合のよい紹介文だけを読んで規約を省略しないことです。
ボーナス残高との関係
現金残高と取引用クレジットは別の扱いになることがあり、マイナス調整の判断にも影響する可能性があります。 現金5,000円とボーナス3,000円が表示されていても、どちらが消費されるかは規約次第です。 表示された合計額のすべてが、出金可能な現金とは限りません。
マイナス調整までの時間
相場急変後に履歴の確定や照会が必要で、画面上の残高表示がすぐに変わらない場合があります。 決済直後のマイナス表示と、サポート確認後の確定額は異なる可能性があります。 表示だけを見て無制限に追加注文できると思わないことです。
注文画面の表示だけで、安全性や損失の上限を保証するものではありません。 急変時の約定、強制決済、マイナス残高の取扱いは、利用規約の条件も含めて理解してください。
制度を使う前に確認したい条件
制度を過信せず、数量管理へ戻ります。
価格差損失は消えない
残高を0円へ調整できる制度でも、預けた資金が失われた事実は変わりません。 5,000円を入金して急変で口座が0円になれば、少なくとも元の5,000円は失っています。 負けても何度でも損失ゼロになるという意味ではありません。
取引前に確認すべき文言
ゼロカットを掲げるページと口座の利用規約を照合し、対象・発動タイミング・例外を確認します。 広告には「追証なし」と書いてあっても、法人ごとの契約条項が優先される場合があります。 言葉だけで機能を推測しないことです。
制度より先に数量管理
想定外のマイナスが調整される可能性があっても、リスク管理の基本は取引数量と損切り位置です。 ドル円1,000通貨で50銭の逆行は500円の価格差損失という計算が先にできます。 マイナス残高保護を理由に過大なポジションを持たない方がよいです。
実際の条件を比べるときのメモ
| 確認項目 | 調べる意味 | 確認する場所 |
|---|---|---|
| 残高がマイナスになる経緯 | 残高5,000円の口座で急変による決済損が8,000円なら、計算上の残高はマイナス3,000円です。 | 価格ギャップと約定履歴を確認する |
| 国内FXの追証と混同しない | 広告のゼロカットという言葉だけでは、日本での登録や投資者保護の範囲は分かりません。 | 日本での登録状況と規約を確認する |
| 対象口座の範囲 | 同じブランドでスタンダード口座と別の特殊口座を使っていても、契約が同じとは限りません。 | 自分が開く口座の規約で確認する |
| マイナス調整までの時間 | 決済直後のマイナス表示と、サポート確認後の確定額は異なる可能性があります。 | 処理時間と問い合わせ方法を確認する |
| 取引前に確認すべき文言 | 広告には「追証なし」と書いてあっても、法人ごとの契約条項が優先される場合があります。 | 契約先と適用規約の原文を保存する |
比較表に書いた項目を、自分の口座で調べて一つずつ埋めてみてください。実際の条件が確認できない項目は、推測で埋めずに「未確認」として残すのが安全です。
残高がゼロに戻っても、入金したお金は戻りません
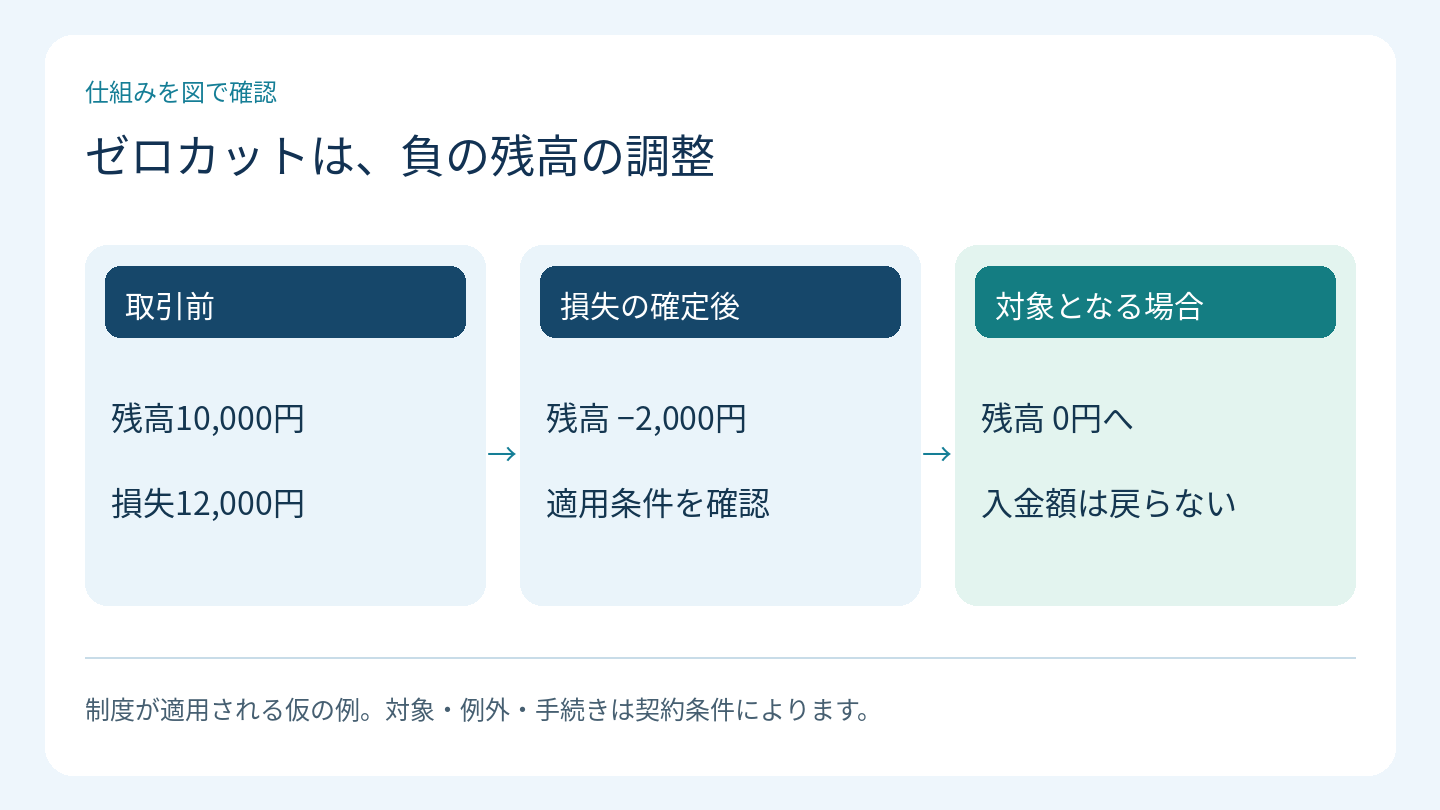
ゼロカットを理解するには、口座がマイナスになる前と後を分けると分かりやすくなります。残高10,000円の口座で、急変によって12,000円の損失が確定したとしましょう。他の入出金や費用がなければ、差額はマイナス2,000円です。
このマイナス2,000円が制度の対象となり、残高がゼロへ調整された場合、追加で負担するはずだった2,000円について調整が行われたことになります。最初の10,000円が返還されたわけではありません。「ゼロになる」という言葉だけだと損失そのものが消えるように聞こえますが、何をゼロにするのかが大切ですね。
| 段階 | 残高の例 | 意味 |
|---|---|---|
| 取引前 | 10,000円 | 自分が口座に預けた資金 |
| 損失確定後 | −2,000円 | 12,000円の損失が反映された状態 |
| 適用後 | 0円 | 対象となる負の残高が調整された状態 |
ゼロカットは、入金額を保証したり、負けた取引を取り消したりする制度ではありません。制度名だけで安心せず、調整対象となる口座、発生原因、処理条件を読んでください。ここで使った数字は仕組みを説明する仮定です。
含み損で有効証拠金がマイナスのときは?
残高がプラスでも、未決済の含み損によって有効証拠金がマイナスになることがあります。この場合、残高と有効証拠金を同じものとして扱わないことが重要です。未決済ポジションの損益はまだ動いているため、単に有効証拠金が負になった時点で、一定額が直ちに補填されるとは限りません。
Exnessのマイナス残高保護の説明には、残高が正でも有効証拠金が負の状態で入金した場合の扱いも示されています。これは同社の説明であり、ほかの業者へそのまま当てはめるものではありません。制度を読むときには、BalanceとEquityのどちらを対象にしているかまで見てみましょう。
三つの仕組みを時間の順番で並べてみよう
まず自分で損切り注文を出す場面があります。次に、口座の証拠金条件が悪化すれば業者のロスカットが関わります。その決済結果として口座がマイナスになった場合に、ゼロカットの適用が問題になることがあります。すべてが必ずこの順番で起こるわけではありませんが、それぞれの役割を理解する助けになります。
損切り注文は、自分が指定した価格条件で決済を求めるものです。ロスカットは業者の口座管理ルールによる強制決済です。ゼロカットは、その後に残った負の残高をどう扱うかという話です。どれか一つがあれば、残りを考えなくてよくなるわけではありません。
たとえば逆指値を149.50円に置いたドル円の買いが、急変で149.00円で決済されたとします。この約定価格のずれが、自動的に149.50円へ訂正されるという制度ではありません。最終的な口座残高がプラスで終われば、そもそも負の残高の調整という問題が生じないこともあります。
「追証なし」という言葉も意味を確認する
日本語の説明では、追加証拠金の請求がないことと、口座のマイナス残高を請求しないことが一緒に語られる場合があります。しかし、保有中に必要な担保が不足する話と、決済後の負の残高の話は別です。宣伝文句だけでは、その説明がどちらを指すか判断できないことがあります。
規約を読む際は、いつ、何を理由に、どの資金の追加を求めるのかを確認します。用語が曖昧なときには「未決済ポジションがあるときの不足」と「全決済後の負の残高」を分けて問い合わせると、回答の意味を取り違えにくくなります。
適用条件は、ブランド名より契約法人から探します
海外業者では、同じブランドに複数の運営法人がある場合があります。ウェブページに大きく表示された名称だけを控えると、自分の契約と別の地域向け規約を読んでしまうことがあります。会員ページ、口座開設時の同意書、契約メールに記載された会社名を起点にしてください。
確認するのは、制度の対象顧客、対象商品、口座の種類、残高を集計する範囲、適用除外、手続きです。個人口座と法人・プロ向け口座で扱いが同じとは限りませんし、すべての商品が同じ保護の対象になるとも限りません。日本語の紹介ページが簡潔でも、契約書には追加の条件が書かれていることがあります。
| 規約で探す項目 | 確認したい疑問 |
|---|---|
| 契約法人 | 自分が契約した会社の文書か |
| 対象の口座・商品 | いま使う口座と銘柄が含まれるか |
| 調整の単位 | 一口座か、複数口座を含めた扱いか |
| 発生原因と例外 | どんな負の残高でも対象なのか |
| 処理方法 | 自動処理か、申請が必要か |
| 処理までの入金 | 調整前に入金するとどうなるか |
「他社ではこうだった」という経験は、確認項目を見つける参考にはなります。ただしそのまま自社口座のルールにはできません。同じ業者でも契約変更があれば条件が変わる可能性があるため、適用文書の版や確認した日も手元に残しておくと安心です。
複数口座とボーナスがある場合は、資金の範囲に注意
一つの会員ページから複数の取引口座を開けると、画面上では資金が別々に見えます。しかし制度がどの範囲で残高を判定するかは、画面の区切りだけでは分かりません。一つの口座の負債を別口座の資金で相殺できる規定があるかなど、資金の扱いを契約文書で確認します。
ここで「別口座なら必ず守られる」「すべて合算される」と一律に決めつけるのは避けましょう。制度の名前が同じでも、集計単位や相殺の条項は契約次第です。生活費や他の用途に使うお金を、制度を試すために送金する必要はありません。
ボーナスがある口座では、現金残高とクレジットも分かれます。クレジットが有効証拠金に算入されるか、損失で消えるか、資金移動で失効するかによって、口座数値の見え方が変わります。ゼロカットとボーナスの補填を同じものとして計算しないようにしてください。
たとえば現金残高3,000円にクレジット2,000円が表示されていても、自由に出金できる現金が5,000円とは限りません。制度の確認には、残高、クレジット、含み損益をそれぞれ控える方が、画面の大きな合計だけを記録するより役立ちます。
マイナス表示が出たら、先に状態を保存します
負の残高を見てすぐ送金したり、他口座から資金を動かしたりする前に、何がマイナスなのかを確認しましょう。残高、有効証拠金、確定損益、未決済ポジションの有無を順に見ます。そのうえで対象口座の規約と照合し、不明ならサポートへ問い合わせます。
スクリーンショットだけでなく取引履歴も保存すると、入出金と決済の順番が分かります。特に処理待ちの時間に資金移動をすると、負の残高を埋めたのか、新しい取引に資金を追加したのか、後から判断しにくくなることがあります。処理前の追加入金の扱いを先に尋ねてください。
問い合わせ文は、感情的に長く書くよりも情報をそろえる方が有効です。「口座の残高は○円、有効証拠金は○円、未決済建玉は有無、最終決済時刻は○時です。この状態はマイナス残高保護の対象ですか。処理前の入金はどう扱われますか」という形なら、確認してほしい点が伝わります。
回答で適用されないと言われた場合は、理由となる条項と計算内訳を確認します。やり取りの記録を残し、必要に応じて外部の相談先へ説明できる形に整理しましょう。追加送金をすれば必ず出金や処理が進むという案内には、別の根拠の確認が必要です。
制度があることと、取引先の安全性は別に確認
ゼロカットの説明があっても、その会社が約束を履行できるか、出金に対応するかまで証明されるわけではありません。資金管理、契約条件、登録状況、問い合わせ先を別々に確認します。制度の名前が安心感につながりやすいからこそ、他の確認を省かないようにしたいですね。
金融庁の海外所在業者に関する注意喚起では、日本居住者向けに業務を行う際の登録と、無登録業者とのトラブルについて説明されています。海外の免許を掲げていることと、日本の登録があることも同じではありません。
負の残高への対応を確認したうえで、取引前の数量管理は独立して行います。最悪の結果の後に使われる仕組みを、普段の注文数量を大きくする理由にしないことが大切です。なくして困る資金まで入金してよいという話ではありません。
規約を読む練習|同じ「マイナス」でも状況を分ける
次の二つの仮の状態を考えてみましょう。Aは全てのポジションを決済済みで、残高がマイナス2,000円。Bは残高5,000円のまま、含み損7,000円のポジションが残っており、有効証拠金がマイナス2,000円です。画面に同じマイナス2,000円があっても、状態は違います。
Aは確定した負の残高の扱いを確認する場面です。Bは保有中の評価と強制決済の状態も確認する必要があります。Bの含み損はまだ変動し得るため、どの時点の数字を対象に制度が働くのかを規約で調べます。どちらにも同じ処理が直ちに行われると、自己判断で決めないでください。
| 仮の状態 | まず確認する項目 |
|---|---|
| 決済後の残高が負 | 確定損益、調整対象、処理の手続き |
| 保有中の有効証拠金が負 | 残存建玉、残高、強制決済の状態 |
| 調整後にゼロ表示 | 履歴の調整額と対象口座 |
「画面がゼロになった」という結果も、取引履歴で確認することが大切です。入金、取引損益、業者による調整は性質が異なります。後から資金の移動を振り返るときに区別できるよう、項目名と金額を残しておきましょう。
条件の説明が短すぎるときの尋ね方
問い合わせでは、「ゼロカットはありますか」だけで終わらせず、自分の口座と商品を指定します。「この契約法人の個人口座で、この銘柄の取引により負の残高が生じた場合、対象になりますか。対象外の条件と処理方法が書かれた規約を教えてください」と聞けば、必要な文書にたどり着きやすくなります。
回答が宣伝ページだけだった場合は、そのページと自分の契約が一致するかを確認します。対象外のケースについて答えが得られなければ、未確認のままです。「たぶん同じ」と補って資金を増やす必要はありません。
文書の英語表現を翻訳する場合も、対象口座の範囲や例外を省かないようにします。一般的な説明の見出しと、拘束力のある契約条項の位置づけが異なることもあります。文章の一部だけを切り取らず、前後の条件を一緒に保存してください。
何を保証していないかも確認する
マイナス残高を調整する説明は、相場が急変しない保証でも、通信が止まらない保証でもありません。出金が常に即時に処理されるという保証とも異なります。自分が不安に感じている問題が何かを分けると、制度の説明で答えが得られた部分と、まだ別に調べる部分が分かります。
このように確認すると、強い宣伝文句に頼るよりも、自分の取引条件を具体的に把握できます。制度を利用する場面が来る前に、規約の保存先と問い合わせ窓口を分かるようにしておくと、慌てた状態で検索する負担も減らせます。
注文や設定の前に確認したい五つの手順
通貨ペアや取引商品、契約法人を先に把握します。
ロット、オンス、価格の通貨、必要証拠金などを確認します。
数量を変えた場合と、値幅が変わる場合を分けて考えます。
スプレッド、保有費用、注文執行、業者固有の条件を確認します。
表示された条件と、実際の注文・決済結果を記録します。
初めから五つを完全に覚えなくても大丈夫です。具体例の数字を見直し、どこで不明点が残るかを確認しながら進めましょう。理解できないまま実資金を入れる必要はありません。
よくある質問
- ゼロカットなら損切りを入れなくてよいですか?
-
いいえ。適用された場合でも、口座に入れた資金の損失は残ります。損切りは取引ごとの損失を管理するため、ゼロカットは負の残高の扱いを確認するための話です。役割が異なるので、数量と損切り幅は別に決めます。
- ロスカット水準が0%ならゼロカットも保証されますか?
-
ロスカットの水準とマイナス残高保護の条件は別です。0%という強制決済の基準だけでは、その後の負の残高がどのように扱われるか分かりません。対象口座の規約にある制度の説明を確認してください。
- マイナスになったらすぐ入金してもよいですか?
-
調整前の入金の扱いを確認してから判断します。残高と有効証拠金のどちらがマイナスか、ポジションが残っているかによって状況も異なります。画面と履歴を保存し、サポートに具体的な数値を伝えると確認しやすくなります。
- どの海外FX業者でも同じ制度がありますか?
-
一律ではありません。制度の有無に加え、契約法人、口座、商品、集計範囲、例外条件が異なる場合があります。他社の記事で見た説明を自分の契約に置き換えず、適用される文書を確認しましょう。
- ゼロカットでボーナスも復活しますか?
-
負の残高の調整と、ボーナスの付与・失効は別のルールです。残高がゼロに戻ったからクレジットが元どおりになるとは限りません。現金残高とボーナスを区別して、両方の規約を確認します。
- 適用されないと言われたら何を残せばよいですか?
-
契約法人、口座の種類、適用規約、取引履歴、入出金履歴、業者の回答を残します。理由となる条項と金額の内訳を尋ねると、事実関係を整理しやすくなります。口座情報や本人確認書類を公開の場所へ投稿する必要はありません。
まとめ|「何がゼロになるか」を確かめよう
ゼロカットで確認するのは、負の残高の対象範囲と調整条件です。利益や入金額を保証するものとして読むと、制度の役割を取り違えてしまいます。
まず残高と有効証拠金を分け、契約法人の規約を確認し、処理前の入金や資金移動の扱いを調べましょう。制度の名前ではなく、自分の口座に適用される条件で判断することが大切です。