HFMへ入金したのに、取引画面の残高が変わらない。そんな場面では、送金が失敗したとは限りません。myHFのウォレットと取引口座が別になっているため、お金が今どこにあるかを確認する必要があります。
入金は、送金方法を選ぶだけの作業に見えますよね。ところが、名義、通貨、最低額、認証の状態、口座への振替まで関係します。先に流れを整理しておけば、表示が変わらないときも調べる場所を絞れます。
この記事では、方法を選ぶところから、反映確認と取引口座への資金移動まで説明します。対応方法や金額は地域・契約条件などで変わるため、実際のmyHFに表示される案内を確認して進めてください。
① 外部からの入金と、取引口座への振替を分ける
② 送金先・名義・通貨・金額を送信前に照合する
③ 反映されないときは、同じ一件の履歴を追う
まず、お金を入れる場所と使う口座を分ける
HFMのmyHFは、会員情報や資金を管理するエリアです。ウォレットへ資金を受け入れ、取引口座へ動かす仕組みがあります。MT4・MT5で売買する口座の残高と、ウォレットの残高は別です。
例えばウォレットに100米ドルあっても、取引口座Aへ移していなければ、Aの残高はその入金だけでは増えません。取引ツールに表示されるのは、基本的に今接続している口座の情報です。
入金が済んだかを調べるときは、ウォレットと取引口座の両方を確認します。 同じHFM内の表示でも、どの場所の残高かによって意味が変わります。
複数口座では、番号まで見る
口座を二つ以上作っていると、資金を移したAではなく、Bへログインしている場合があります。残高がゼロのままだからといって、外部からの入金を繰り返す必要があるとは限りません。
移動先の番号、口座通貨、ツールで開いている番号を照合します。名前が似ている口座でも、番号を使えば同じものを見ているか確認しやすくなります。
利用できる入金方法は、myHFで確かめる
公式の入金案内には銀行送金、カード、オンライン決済などが掲載されています。ただし、公開ページに載っているすべての方法が、すべての利用者に同じ条件で表示されるとは限りません。
地域や通貨、認証状態、決済サービス側の対応によって選択肢が変わる場合があります。現在使える方法は、自分のmyHFの入金画面を起点に確認します。
HFMの公開ページには、円建ての国内向け表示と米ドル建ての国際送金表示など、条件の違う案内が見られます。金額と時間だけを切り抜いて、別の方法へ当てはめないようにしましょう。
| 方法の種類 | 最初に見る点 | 混同しやすいこと |
|---|---|---|
| 銀行送金 | 現在の振込先・名義・識別情報 | 国内送金と国際送金の条件 |
| カード | 対応カード・認証・利用可能額 | 利用枠の確保と確定した入金 |
| 外部ウォレット | 本人のアカウント・決済通貨 | 外部サービスとmyHFの残高 |
| その他の表示方法 | 手順・通貨・最低額・処理案内 | 過去の方法が今も使えるという思い込み |
表示されない方法を、以前の振込先で代用しない
過去に利用できた方法が見えない場合、前のメールや銀行アプリに残る振込先へ送ればよいとは限りません。まず現在の対応状況を確認します。
入金の受付先や識別情報が変わる場合もあります。保存済みの情報を便利に使う前に、その手続きで表示された情報と一致するかを読み返してください。
入金前に、本人確認と名義を照合する
myHFの認証がどこまで完了しているかを確認します。会員登録が終わっていても、本人確認の承認が残っている場合があります。一般FAQでは認証後の入金が案内されているため、現在の利用状態を見ます。
支払いに使う口座やカードの名義は、登録者本人の情報と照合できるものを用意します。家族のカードや他人のウォレットを借りて進めるのではなく、自分名義の方法で利用条件を確認してください。
氏名変更や表記差がある場合は、決済を先に済ませるより、必要な更新や資料を確認します。入金時に進めても、後の返金や出金で同じ名義の問題が出ることがあるためです。
支払方法の確認と、本人確認を分ける
身分証が承認されていても、使う決済方法の確認資料を求められる場合があります。その資料が何を証明するためのものかを読み、必要な項目が確認できるものを用意します。
カードや銀行の情報は、公式に案内された安全な提出先を使います。公開の相談欄へ画像を載せたり、暗証番号やセキュリティコードを状況説明のために送ったりしないようにしましょう。
最低額・上限・通貨を、同じ行で読む
入金画面では、使う方法の最低額と上限、通貨を一緒に確認します。数字だけ覚えていても、円なのか米ドル相当なのかが違えば判断を誤ります。
また、口座タイプの最低入金条件と、決済方法の最低額は別です。Proなどの利用条件を確認するときに、外部送金の最低額だけを満たせばよいとは限りません。
仮に方法Aが最低5,000円、口座Bの利用条件が13,000円なら、5,000円を送れたことだけではBの条件を満たしません。逆に、口座に最低額の設定がなくても、使う方法の下限は残る場合があります。数字は説明用です。
一回の上限と、累計の制限を区別する
一回に送れる金額と、一日・一定期間・認証状態に応じた上限は、同じものではありません。一回ごとの上限だけを見て、何回に分けても必ず送れると考えないようにします。
制限が表示された場合は、理由を確認します。確認を避けるために分割を繰り返すのではなく、必要な認証や利用条件を満たしているかを見直してください。
「入金手数料無料」は、費用の発生場所を分けて読む
HFM側の入金手数料が無料と案内されていても、送金元の銀行、カード会社、外部決済サービスで費用が発生する場合があります。無料の対象がどの部分かを確認します。
さらに、送る通貨と口座の通貨が違う場合は換算が関係します。換算後の残高が思った額と違っていても、すぐに取引損失と判断せず、レートと費用を確認しましょう。
| 確認する費用 | 確認先 | 記録する内容 |
|---|---|---|
| HFM側の手数料 | 入金の案内・履歴 | 徴収の有無と対象 |
| 送金元側の費用 | 銀行・カード・決済サービス | 別払いか送金額から控除か |
| 通貨換算 | 決済画面・受入履歴 | 元通貨、換算後通貨、適用率 |
| 後の出金費用 | 出金方法と受取先 | 資金を戻すときの負担 |
送った額と引き落とされた額の違い
20,000円を送る際、仮に220円の手数料を別払いするなら、引落合計は20,220円です。一方、20,000円の中から220円を引く方式なら、送金される額は19,780円になる計算です。
同じ220円でも、見るべき欄が違います。指定した金額、引落合計、相手側の受入額を別々に記録すれば、どこで差が出たかを追いやすくなります。
入金操作を五つの段階に分ける
myHFの現在の状態と、表示された決済手段を確認します。
最低額・上限・口座の利用条件を照合します。
振込先や識別情報、決済先をその手続きで確認します。
受付だけでなく、実行結果や参照番号を残します。
入金履歴、ウォレット、必要な取引口座への移動を確認します。
画面の配置が変わっていても、この五つの段階を意識すれば、今何をしているかが分かります。最後に取引口座の残高を見るまでを、一件の確認として進めましょう。
銀行送金では、振込先と依頼人情報を読み返す
銀行名、支店名、口座種別、番号、名義など、現在の案内を使います。依頼人名や識別番号について指示がある場合は、その形式を確認します。古い説明にある番号を、別の送金方式へ機械的に付けないようにします。
銀行アプリの登録済み振込先は便利ですが、今回も同じとは限りません。送信前の確認画面で、最新の案内と一つずつ照合してください。
振込日時と参照番号、金額、通貨は控えておきます。後で確認が必要になったとき、同じ一件を特定するための情報になります。
振込予約と、振込実行は別
銀行側が翌営業日の予約として受け付けている場合、その時点では送金が実行されていないことがあります。HFM側で未反映でも、まだ受け取っていない可能性を先に考えます。
「手続き完了」と書かれていても、予約の受付完了なのか、送金の実行完了なのかを読みます。銀行側の履歴と、HFM側の履歴を並べると段階が分かりやすくなります。
カードでは、認証と決済状態を確かめる
利用するカードが現在の方法に対応しているか、本人認証や利用限度に問題がないかを確認します。決済が拒否された場合、HFMの登録不備だけが原因とは限りません。発行会社側の対応や設定も関係します。
画面にエラーが出た後は、カード側に利用記録が付いているか、HFM側の入金履歴がどうなっているかを見ます。何度も同じ決済を送る前に、現在の一件の状態を確かめましょう。
利用枠が減っても、入金確定とは限らない
カード側で利用枠が一時的に確保されても、入金として確定した状態とは異なる場合があります。明細にある言葉と、入金履歴の状態を分けて読みます。
取消しや返金が必要な場合も、反映までの流れはカード会社の扱いに関係します。どこが保留になっているかを確認し、同じ金額を繰り返し送信して状況を複雑にしないようにします。
外部ウォレットとmyHFのウォレットを混同しない
bitwalletなどの外部サービスと、HFM内の資金管理用ウォレットは別です。外部ウォレットへ資金を入れただけでは、HFMへ入金したことにはなりません。
外部側で使える残高と、HFMへの決済履歴を確認します。ログインに使うメールや通貨、本人認証など、その方法で必要な条件も照合してください。
例えば外部サービスに200米ドルあり、HFMへ50米ドルを送った仮例なら、ほかの費用がなければ外部150米ドル、HFM側50米ドルです。二つの画面に出る残高は、同じ場所の数字ではありません。
外部サービスから銀行へ戻す費用も見る
HFMとの間の決済が無料でも、外部ウォレットから自分の銀行へ出すときに別の費用がある場合があります。入口だけでなく、資金を手元へ戻すまでの経路で考えます。
日々使う通貨や出金予定によって、管理のしやすさも変わります。方法の数を増やすほど入金履歴も分かれるため、必要のない決済経路を増やさない方が整理しやすいこともあります。
ウォレットから取引口座へ資金を移す
入金が反映されたら、現在の資金移動画面で移動元、移動先、通貨、金額を確認します。移動先の口座タイプだけでなく、番号も読み返しましょう。
異なる通貨が関係する場合は、換算の可否と表示される条件を確認します。同じ数字がそのまま移ると決めず、送信前に示される受入額や通貨を見ます。USC表示では、見かけの数字が米ドルの100倍になる点も区別します。
たとえば同じ米ドル同士の仮例で、ウォレット150米ドルから口座Aへ60米ドルを移せば、ウォレット90米ドル、Aは元の残高に60米ドルが加わります。内部移動によって全体の資金が60米ドル増えるわけではありません。
特典口座へ移すときは、対象条件も読む
Top-Up Bonusなどへ移す場合、対象入金や資金移動の条件を確認します。どの口座から移すか、既に特典を受けた資金かなど、個別の規約が関係する場合があります。
反映予定のボーナスを先に資金へ足して注文量を決めず、実際の現金とクレジットの表示を確認します。特典の受取と、自由に出金できる現金の増加は同じではありません。
反映されないときは、三か所を順番に見る
最初は送金元です。予約、受付、実行済み、保留、取消しのどれかを確認します。次にmyHFの入金履歴を見て、同じ金額と日時の一件を探します。最後に、反映先のウォレットまたは取引口座を照合します。
この順番なら、送金自体がまだなのか、受入側で確認中なのか、別の残高を見ているのかを切り分けられます。画面を更新するだけで解消しない場合も、調べる段階を決めて進めます。
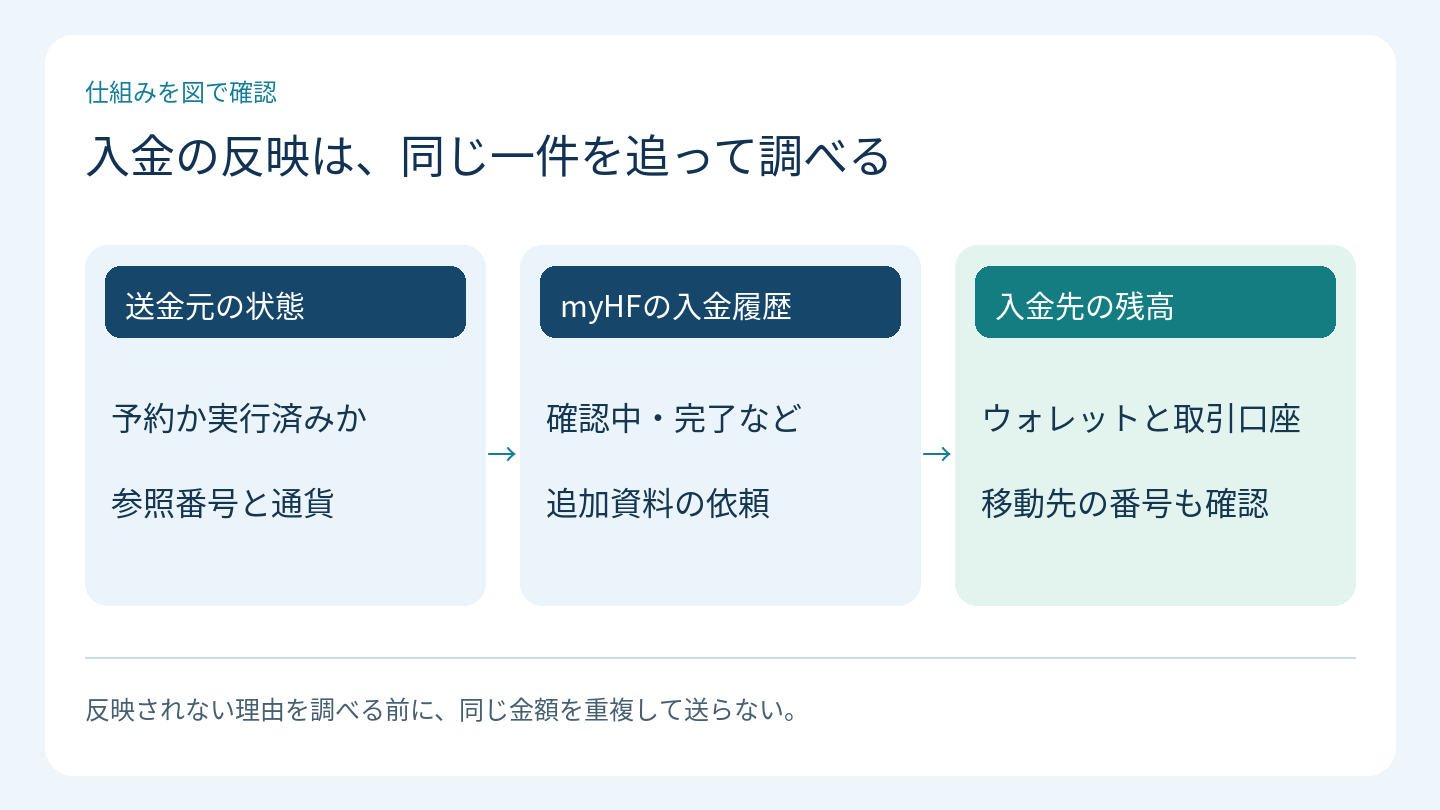
理由が分からないまま再入金するより、現在の一件を特定することを優先します。 後から重複して届くと、予定以上の資金が移ってしまうためです。
入金申請中の資金を、すでに口座で使えるものとして扱わないでください。 追加入金を待つ間にも相場は動きます。保有中の余力を、未反映の予定額で計算しないようにしましょう。
問い合わせに使う情報を、短くまとめる
日時、金額、通貨、方法、参照番号、指定した入金先、現在の表示をそろえます。「銀行側は実行済み、myHFは確認中、ウォレットは未反映」のように、分かった事実を順番に伝えます。
時刻には、日本時間なのかサーバー時間なのかを添えると、同じ取引を特定しやすくなります。画面の文字は自分の解釈に置き換えず、そのまま控えておくと行き違いを減らせます。
資料を求められたら、何の確認に必要なものかを読みます。送金実行の証明と、支払方法の所有者確認では、必要な記載が違う場合があります。
回答後も、同じ参照番号を追う
入金を複数回試している場合、別の一件が先に反映されることがあります。残高が増えたというだけで、問い合わせた入金が解決したと判断せず、該当する履歴を確認します。
受入額や通貨に差がある場合は、費用や換算の内訳を見ます。原因を理解してから、次の入金方法や金額を検討しましょう。
入金後は、現金・クレジット・含み損益を分ける
取引口座に表示される数字には、現金残高、ボーナスのクレジット、未決済の含み損益などがあります。入金後の合計が増えたからといって、すべてが自分の現金入金とは限りません。
仮に現金100米ドル、クレジット20米ドル、含み損5米ドルなら、単純な有効証拠金の例は115米ドルです。この115を入金額として記録すると、特典と売買結果が混ざってしまいます。
入金履歴には外部から入れた額、資金移動履歴には口座間の移動、取引履歴には売買結果を残します。目的ごとに見る欄を分けると、残高が動いた理由を説明しやすくなります。
入金方法は、出金の戻し方まで含めて選ぶ
HFMには入金元へ資金を戻す原則や、カード返金の優先に関する案内があります。簡単に入金できた方法でも、出金時には入金履歴に沿う必要があります。
複数の方法を使うなら、それぞれの入金額と返金済み額を残しておくと整理できます。すべてを一つの銀行口座へ自由にまとめられると思い込まず、実際の選択画面を確認します。
近く使う予定のお金を入れる場合、出金の処理時間と受取先の反映時間が別であることも考えます。即時と書かれた一つの経路の説明を、別の銀行送金へそのまま当てはめないようにしてください。
入金後に注文を急がないための確認
残高が反映されると、準備が全部終わった気持ちになりやすいですよね。最後に、今開いている口座番号と通貨、注文数量の単位を確かめます。
Centと通常口座では同じロット入力が示す量が違います。入金額が増えたことだけを理由に、前より大きい数量を選ぶ必要はありません。想定する値幅での損失額を計算してから考えましょう。
資金を用意できたことと、注文の内容を決めたことは別です。 入金の確認が終わった段階でいったん区切り、商品と数量、終了条件を読み返すと、操作を混ぜずに済みます。
円を送って、米ドルで受け取る場合の読み方
入金元と口座の通貨が違う場合、送金額と反映額は同じ数字になりません。たとえば15,000円を送って、換算後に100米ドルが反映されたという仮の例なら、15,000と100の差がそのまま手数料というわけではありません。
この例で単純に割れば、15,000円÷100米ドル=1米ドル150円です。ただし、実際の費用を調べるには、送金元から引かれた総額、換算前の対象額、適用されたレート、別に差し引かれた費用を分けます。
| 記録するもの | 仮の例 | 確認の目的 |
|---|---|---|
| 入金操作の金額 | 15,000円 | 申請した金額を特定する |
| 送金元からの総引落額 | 明細に表示された額 | 外部の費用を確認する |
| myHFへの反映額 | 100米ドル | 受入額と通貨を照合する |
| 取引口座への移動額 | 実際の振替履歴 | 二段階目の移動を確認する |
表の数字は計算の説明用です。今使える換算レートや無料になる条件を示すものではありません。自分の申請画面と明細を使って、一つずつ照合しましょう。
一度戻して入れ直せば、同じ金額になるとは限らない
通貨を変換してから元へ戻すと、換算レートの違いや費用によって、最初の金額と一致しない場合があります。表示を確認するためだけに資金を何度も往復させると、余分な負担が生じる可能性があります。
口座通貨を間違えたと気づいた場合は、まず現在の資金の場所と、移動先の通貨を確認します。すぐに出金して再入金するのではなく、利用できる振替方法と換算条件を公式案内で調べましょう。
入金とボーナスが別の時刻に見える場合
入金履歴が完了しても、特典の表示まで同時に完了するとは限りません。入金そのものが受け付けられたことと、キャンペーンの対象として処理されたことを分けて確認します。
現金の反映額が正しいなら、特典がまだないことを理由に同じ入金を繰り返さないようにします。対象口座、登録状態、申請した特典、履歴を確認してから問い合わせましょう。
送金記録を残すときは、金額だけでなく通貨の記号も含めます。たとえば100という数字だけでは、円、米ドル、別の単位のどれか分かりません。スクリーンショットを使う場合も、口座番号と通貨、処理状態が同時に読める範囲を確認しておくと、問い合わせの往復を減らしやすくなります。
よくある質問
- 入金後、MT4やMT5の残高が増えないのはなぜですか?
-
ウォレットへの反映と、取引口座への資金移動を分けて確認してください。移動先と接続中の口座番号が同じかも見ます。送金元からmyHF、取引口座まで一件ずつ追うと原因を絞れます。
- 公式サイトにある方法が、myHFに表示されません。
-
地域、契約、認証、決済サービスの対応などで選択肢が異なる場合があります。現在表示される方法を確認し、過去の振込先へ代わりに送らないようにします。不明点は正式な窓口へ確認してください。
- 入金手数料が無料なら、追加費用はありませんか?
-
HFM側の手数料と、送金元や外部サービス側の費用は別です。通貨換算が関係する場合もあります。指定額、引落額、受入額を分けて確認すると、差の理由を調べやすくなります。
- 銀行の手続き完了画面があれば、すでに送れていますか?
-
予約受付と実行完了を区別します。銀行側の履歴で実行日と状態を確認してください。まだ予約段階なら、HFM側で受け取っていない可能性があります。
- 反映が遅いので、同じ額をもう一度送ってもよいですか?
-
先に現在の一件を確認しましょう。後から両方届くと予定以上の資金が移ります。参照番号、金額、通貨、日時をそろえて履歴を追い、必要なら公式へ問い合わせます。
- 入金が終わったら、その全額で注文しますか?
-
入金額と注文数量は別に考えます。口座へ資金があることは、最大量を保有してよいという意味ではありません。数量と逆行する値幅から損失を計算し、取引の内容を確認してください。
まとめ
HFMへの入金は、外部から資金を送る作業と、ウォレットから取引口座へ移す作業を分けると理解しやすくなります。方法、通貨、名義、金額、反映先を一組で確認しましょう。
反映されないときは、送金元、myHFの履歴、残高の順で同じ一件を追います。原因が分からないまま入金を繰り返す必要はありません。
手数料と出金経路まで確認したうえで、入金後は口座番号と数量の単位を読み返してください。お金の移動と注文の判断を分けることで、手続きの取り違いを減らせます。